全球经营的加密平台应该在哪里申报CARF?Reporting Nexus规则适用分析
本文围绕 CARF Reporting Nexus 规则,分析全球加密平台在多辖区经营下如何确定报告地、处理重复申报,并结合英国、新加坡和欧盟规则说明实务差异。
此前,我们已经在《CARF下的申报主体认定标准与八类业务适用分析》一文中围绕CARF的报告主体进行了分析,即CARF对报告主体采取功能性识别标准,任何个人或实体,只要以业务形式为客户或代表客户提供促成相关加密资产兑换交易的服务,并通过交易对手方、中介或交易平台等方式参与其中,都可能构成RCASP,并对交易所、经纪商、场外交易商、支付机构、托管服务商等常见加密相关平台进行了界定。
完成RCASP身份识别后,合规判断需要进一步延伸至报告义务的落地。对于在多个司法管辖区注册、管理或开展业务的加密平台而言,同一主体可能同时与多个辖区形成联系,因此还需要确定其应在哪个辖区履行CARF项下的尽职调查和报告义务。CARF并不是简单的以注册地或集团总部所在地确定报告辖区,实体RCASP一般通过Reporting Nexus规则对这一问题进行处理,并以税收居民地、成立地、管理地、固定营业场所及分支机构等连接因素确定相关报告义务的归属。
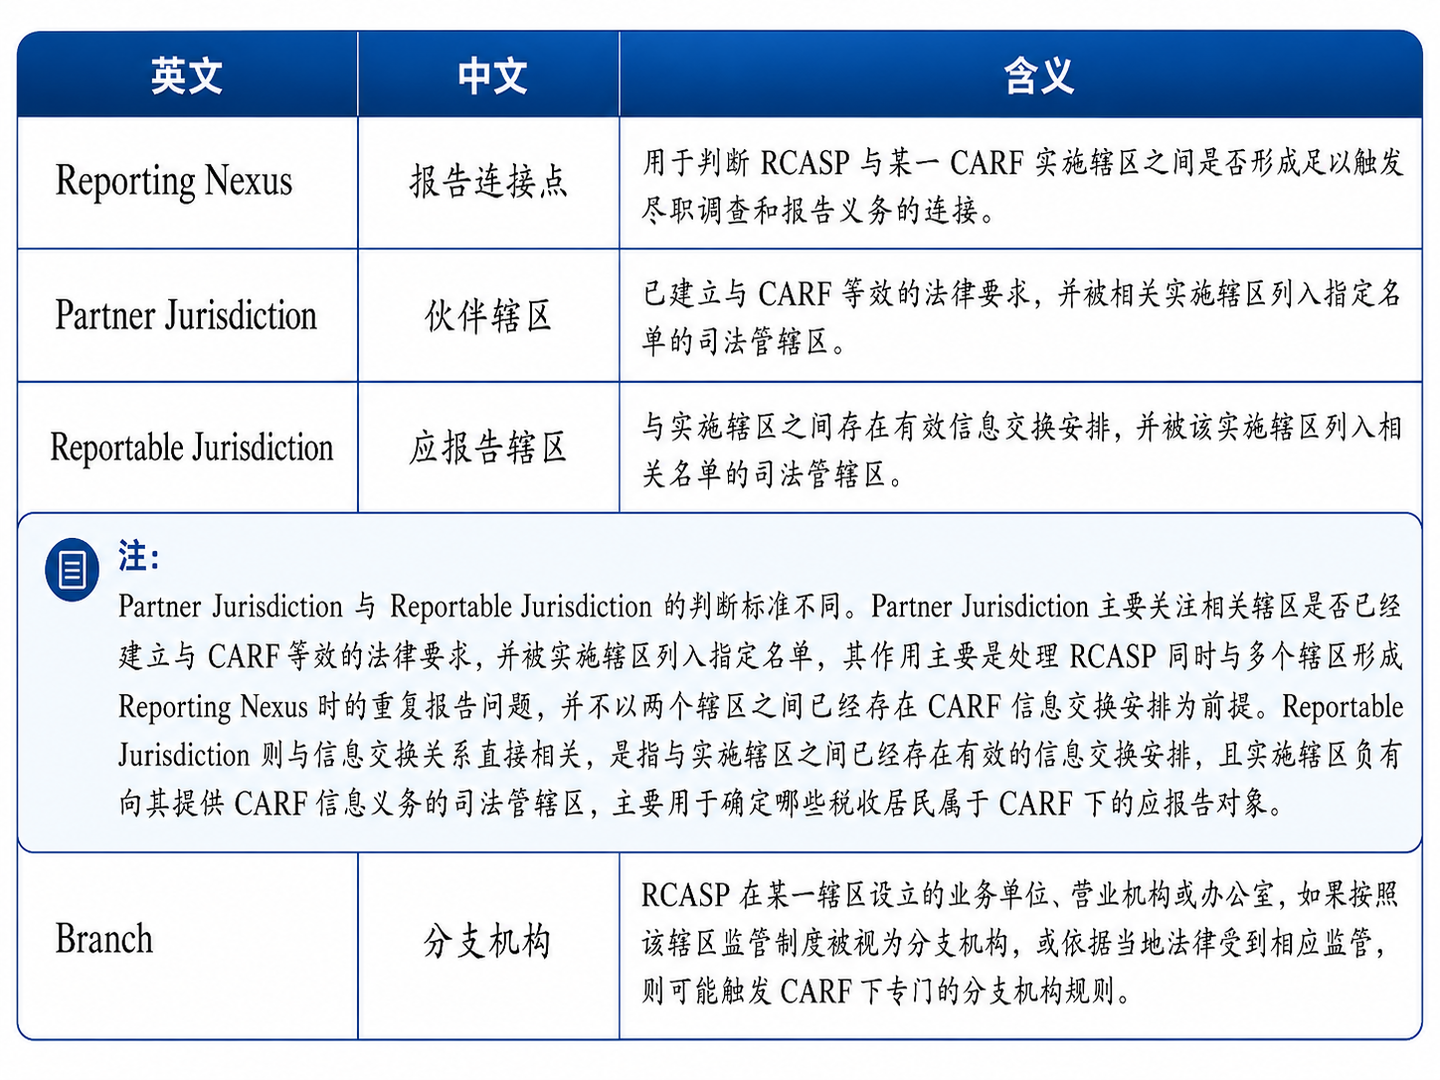
为便于分析,本文将Reporting Nexus规则涉及的几个主要术语及其含义列示如下:
OECD的官方指引
1.层级规则
OECD于2022年发布Crypto-Asset Reporting Framework and Amendments to the Common Reporting Standard,其中CARF Rules的Section I—Obligations of Reporting Crypto-Asset Service Providers专门规定RCASP在哪些情况下与CARF实施辖区形成报告连接,并在A至H款进一步处理同一RCASP与多个辖区形成连接时的重复尽调和报告问题。2023年,OECD在International Standards for Automatic Exchange of Information in Tax Matters中将上述规则正式整合至Part I CARF,并在Commentary on Section I中对各项连接标准及其适用顺序作出进一步解释。
概括而言,Section I(A)为实体RCASP设置四类一般连接点,并通过Section I(C)至(F)建立层级关系。其逻辑是优先由与RCASP具有更强联系、也更有能力执行报告义务的辖区承担主要监管和报告职能。
层级规则简洁明晰地呈现了连接点的判断方法,但低优先级辖区的CARF义务仍需结合当地具体规则进一步确认。OECD的重复报告豁免以伙伴辖区为重要前提:相关辖区需要建立等效CARF法律要求,并被实施辖区列入相应伙伴辖区名单,同时RCASP还需要满足相应尽调、报告等条件。若高优先级连接所在辖区尚未实施CARF,或双方之间尚未形成适用的伙伴关系,低优先级辖区仍可能继续要求报告。
2.同级连接点需要履行通知程序
当同一RCASP在两个或以上伙伴辖区形成实质相同的连接点,例如同时成为两个辖区的税收居民,Section I(H)允许其在其中一个辖区完成尽职调查和报告,并向另一辖区提交通知,以减少同一信息重复报送。该规则只适用于相同层级的连接点;如果某辖区存在更高层级连接点,不能通过选择低层级连接点替代。
该机制在本地实施中已经被进一步细化。英国要求符合相同层级条件的RCASP按规定向HMRC作出Section I(H)辖区选择;新加坡则要求依赖实质相同连接点豁免的Reporting SGCASP每年向IRAS提交通知。对企业而言,重复报告豁免本身也需要形成可操作的合规流程,包括确认伙伴辖区状态、留存另一辖区已完成尽调和报告的证据,并按期完成通知。
3.分支机构的相关规则
分支机构是Reporting Nexus中易混淆的部分。首先,Section I(A)(4)将分支机构视为经常营业场所,因此分支机构本身可以使RCASP与某辖区形成一般连接点。其次,Section I(B)又规定,如相关交易由某辖区的分支机构促成,则RCASP应就该分支机构的相关交易在当地承担尽职调查和报告义务。但两条规则的触发基础和报告范围并不完全相同。
OECD于2025年更新的FAQ对第一种情形作了澄清:如果RCASP因分支机构构成经常性营业场所而在某实施辖区形成其最高层级的CARF连接点,并且在其他已实施CARF的辖区不存在更高连接点,则其在该辖区应完成针对整个实体所促成相关交易的尽职调查和报告,而不仅仅是覆盖该分支机构的交易。英国HMRC 2026年更新的分支机构指引直接采用这一口径。
OECD同时为最初几年的错峰实施保留了过渡空间:在实施辖区未另作规定的情况下,如果RCASP因不同的辖区分批实施CARF而暂时无法依赖通常的伙伴辖区机制,特定情况下可以仅就相关分支机构所促成的相关交易,在分支机构所在辖区履行要求。过渡口径进一步说明分支机构报告范围需要结合具体报告年度和当地实施规则确认,不能把整体实体交易作为所有年度、所有辖区下的固定结论。
一个规模较小的本地分支机构,在特定结构和实施年度下,也可能成为整个境外RCASP的最高有效CARF连接点,进而影响实体级的报告范围。企业在评估分支机构时,需要同时判断其监管属性、实际交易执行功能、其他辖区是否存在更高连接点,以及相关辖区是否已经形成可依赖的伙伴辖区关系。
全球经营平台的Reporting Nexus分析
全球经营场景下,连接点叠加提升了Reporting Nexus规则的复杂性。
1.法律设立、管理和业务功能可能分布在不同辖区
加密平台常见的全球架构是将法律设立、牌照、产品研发、客户运营和交易执行拆分到不同辖区。例如,一个实体可能在离岸中心成立,在新加坡设置核心管理团队,在英国设立受监管分支机构,并通过远程方式服务多个欧洲市场。根据CARF相关规则,成立地、管理地和经常营业场所都可能形成连接点。其中某一连接点能否取得优先地位,需要与其他实施辖区逐项比较,而不能直接依据集团总部或主要牌照下结论。
远程获客需要与实体经营连接区分。OECD 2025年FAQ明确,仅仅在某实施辖区拥有客户群,并不会单独构成Section I(A)(4)下的经常性营业场所。因此,用户所在地可以影响可报告用户范围或触发DAC8等地区性制度,但在OECD CARF的一般连接点分析中,仍需寻找真实的税收居民身份、组织、管理、营业场所或分支机构等连接事实。
OECD Global Forum在2025年CARF监测报告中进一步强调,报告连接规则需要实现对RCASP的有效覆盖,避免重要服务商因注册地选择或跨境经营方式而落在报告网络之外。每个RCASP需要列出可能形成连接的全部辖区,再逐层应用优先级和豁免规则。
2.报告连接需要按年度重新判断
CARF正在分批实施,部分辖区已自2026年进入数据采集期,另一些辖区将在2027年或之后开始实施。OECD的重复报告豁免依赖于伙伴辖区和实际履行报告义务,企业不能将未来已经承诺实施CARF的辖区直接视为当前年度可依赖的报告地。即使连接结构没有变化,随着另一辖区开始实施、加入伙伴辖区名单或激活交换关系,报告责任仍可能在不同年度发生变化。
因此Reporting Nexus需要按年度持续复核。至少在CARF全球实施初期,企业需要每年重新确认各辖区的有效日期、伙伴辖区名单、交换关系以及本地通知要求。对于同时覆盖2026、2027和2028数据采集周期的全球平台,这一年度更新机制尤其重要。
相关规则形成本地差异
OECD的四级顺序固然简明,但在本地实施过程中已经形成了差异,需要结合具体情况判断。
1. 英国
英国自2026年1月1日起实施CARF。HMRC就连接点规则、重复报告规则、同级连接点、双重连接点及分支机构规则分别形成操作指引。一般情况下,英国按照OECD的层级规则判断主要报告地;当同级连接点同时存在时,可以通过Section I(H) election选择一个伙伴辖区完成主要尽调和报告。
英国同时加入了国内报告维度。HMRC明确,即使一个同时在英国和法国构成同级税收居民连接的RCASP选择在法国完成CARF尽调和报告,其对英国税收居民加密资产用户的本地报告义务仍可能保留。国际层面的重复报告豁免主要解决跨境CARF信息重复交换,并不当然消除实施辖区自行设置的国内报告要求。
2.新加坡
新加坡于2026年8月11日正式发布CARF Regulations 2026 和首版e-Tax Guide,相关规则自2027年1月1日生效。IRAS采用OECD的触发方式,即税收居民、成立/组织、管理、经常营业场所以及通过新加坡分支机构促成相关交易,并明确一般连接点按照OECD的优先级顺序处理。
新加坡对同级连接豁免设置了较清晰的行政要求。Reporting SGCASP若已基于实质相同的连接点在伙伴辖区完成Section II和III下的报告与尽调,可以免于在新加坡重复履行相同义务,但需要在次年5月31日前向IRAS提交年度通知。IRAS同时明确,该主体仍被分类为Reporting SGCASP,因此仍需在新加坡完成CARF登记。
3.欧盟
欧盟通过DAC8将CARF规则纳入成员国税务行政合作体系,并自2026年1月1日开始适用。欧盟委员会明确,对于在欧盟运营但未根据MiCA获得授权的相关服务商,需要按照DAC8在一个成员国完成单独注册,并且按照相关规则处理欧盟内部的信息报送与交换。
爱尔兰税局将根据MiCA由爱尔兰中央银行授权或允许提供服务列在税收居民地之前;对于未受MiCA授权的RCASP,再依次适用居民地、成立地、管理地和经常营业场所。由此,全球平台如果同时拥有欧盟持牌实体和非欧盟CARF实体,需要分别完成CARF与DAC8的报告主体和连接点映射。
全球交易平台案例分析
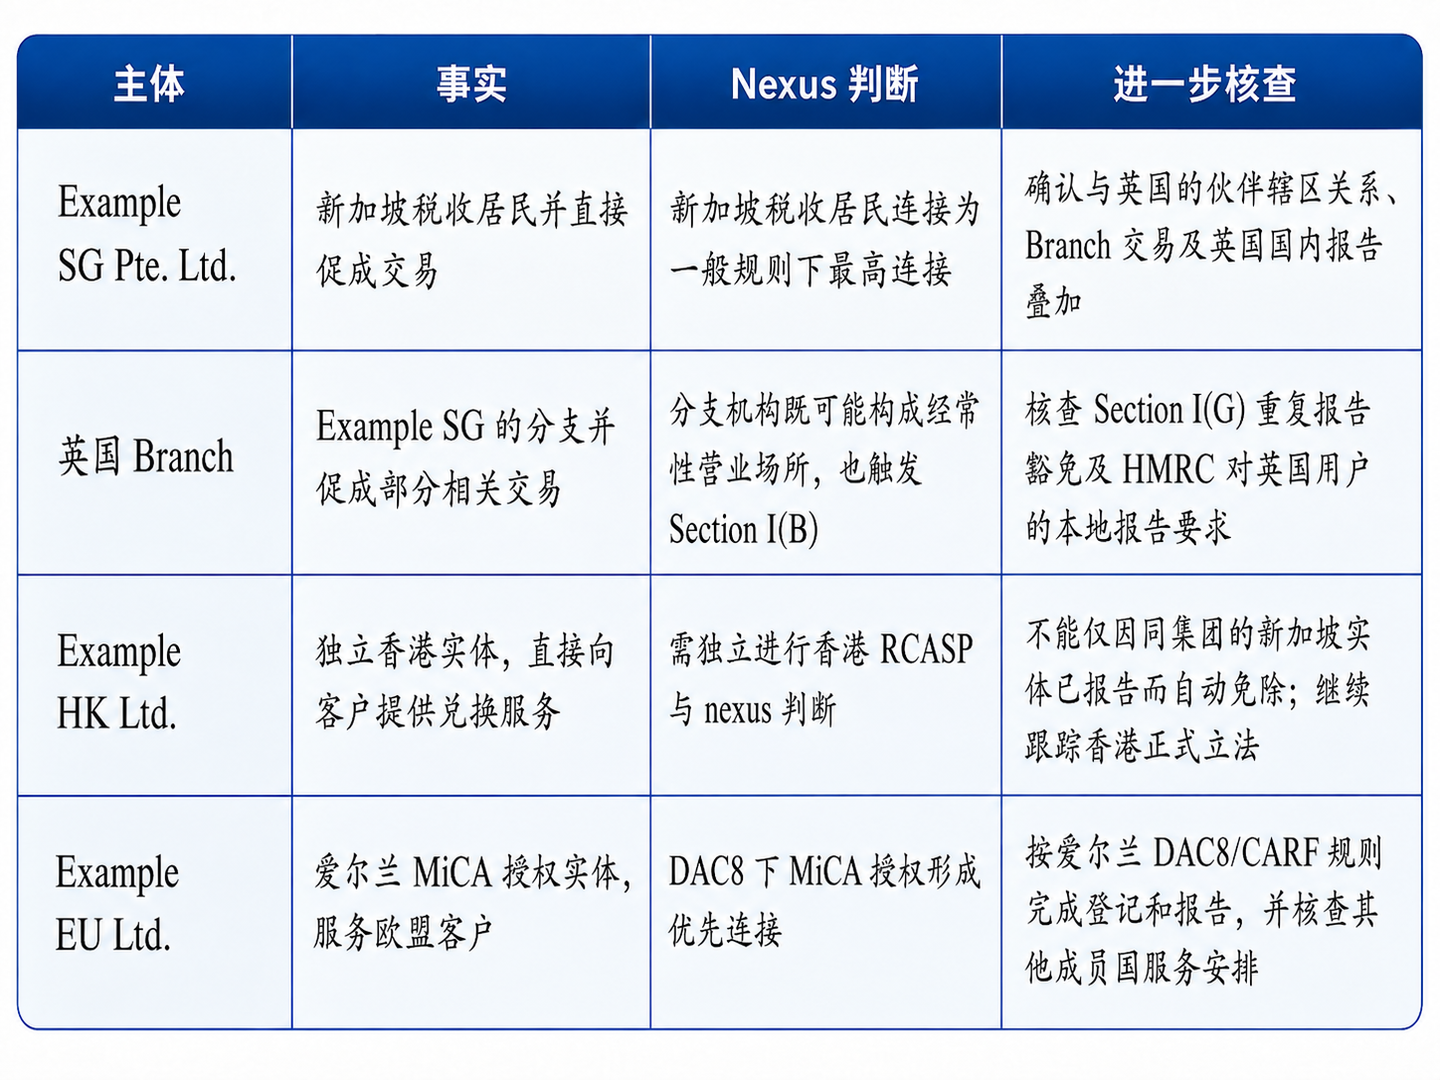
假设Example公司以统一品牌向全球用户提供加密资产交易服务,其集团结构如下:Example SG Pte. Ltd.负责亚洲主要交易撮合和账户体系,为新加坡税收居民;该实体在英国设有受监管分支机构并通过该分支结构促成部分交易;Example HK Ltd.作为独立法律实体向香港客户提供兑换服务;Example EU Ltd.在爱尔兰取得MiCA授权并服务欧盟客户。三个法律实体均基于各自业务功能构成RCASP。则相关主体情况如下:
表
全球平台不能通过选择一个集团总部作为全球CARF报告地解决全部义务。首先要按法律实体识别谁实际促成相关交易,对每个RCASP分别建立连接点层级,再使用伙伴辖区、分支机构和同级连接规则处理重复报告。若多个实体各自构成RCASP,重复报告规则主要解决同一RCASP的多连接问题,并不会自动合并关联实体之间各自独立的报告责任。
企业应建立Reporting Nexus地图
对于全球经营的交易平台,较稳妥的落地方式是将报告连接点纳入年度CARF适用范围审查,并形成可以追溯到业务事实的底稿。具体可以按照以下顺序推进:
- 建立法律实体和分支机构清单。列明成立地、税收居民地、牌照、管理团队、办公地点、分支机构及实际经营区域。
- 完成业务功能映射。将撮合、经纪、做市、OTC、支付、托管、兑换、转移等功能对应到实际承担主体,先确认哪些实体构成RCASP。
- 为每个RCASP建立连接点矩阵。分别判断税收居民、成立/组织、管理、经常营业场所和分支结构,并保留支持事实和法律依据。
- 应用优先级和重复报告规则。核查更高连接点所在辖区是否属于伙伴辖区、是否已经进入相应报告年度,以及是否具备Section I(C)至(H)的豁免条件。
- 叠加本地规则。单独记录登记、零申报、年度通知、国内申报、DAC8单独注册、MiCA授权等本地要求。
- 将结论落实到数据系统。确保每个用户和相关交易可以映射至正确RCASP、报告辖区和报告年度,并能够从最终CARF申报表回溯至客户合同、交易记录和底层数据。
这套底稿需要随业务结构和制度变化持续更新。新设实体、牌照迁移、管理团队调整、分支结构开设或关闭、交易执行主体变化,以及伙伴辖区名单更新,都可能改变报告连接点结论。对于尚处在CARF分批实施阶段的全球平台,年度复核的必要性很高。
将这篇 FinTax 实务笔记分享给团队。