DAC8 首期申报:2026 年数据,企业应检查什么?
DAC8 首个报告年度已于 2026 年启动,等到申报时才核对交易流水,可能已经来不及补齐关键数据。本文梳理税收居民自我声明、应报告交易覆盖、数据缺口整改和团队职责,并厘清企业申报期限与 2027 年 9 月 30 日政府间信息交换期限的区别。

本页目录
引言
欧盟理事会指令(EU)2023/2226通常称为DAC8,其中加密资产报告相关规定自2026年1月1日起适用。对于落入规则适用范围的加密资产服务提供商,2026年是首个报告年度,客户税务身份信息和相关交易数据需要按适用规则持续收集和留存。如果到了年中或年末才集中检查数据,可能会发现有些问题已无法仅靠导出一份交易流水解决。
设想一家在多个欧盟市场提供服务的交易平台:用户可以进行现货交易和稳定币兑换,部分资产由平台托管,客户身份资料则分散在不同地区的KYC系统中。合规团队手上有客户税务居民信息,财务团队可以导出交易流水,工程团队也保留了钱包记录,但这些数据未必使用相同的客户编号、资产代码和交易分类。到了申报准备阶段,团队才发现某些用户的税务居民声明缺失,部分转账无法与账户记录对应,另一些交易又无法直接映射到报告字段。
平台需要提前检查客户资料和交易记录能否支持DAC8报告。本文从用户税务身份、交易覆盖、数据缺口和责任分工四个方面展开,并区分2026年数据采集、企业申报与政府间信息交换的时间安排,为交易所评估自身准备情况提供参考。
关键信息(Key Takeaways)
- l DAC8的加密资产报告规定自2026年1月1日起适用,2026年是首个报告年度。
- l 既有KYC资料可以用于核验税务居民自我声明的合理性,但不当然替代该声明。
- l 交易覆盖检查需要将资产、交易类型、数据来源和申报字段对应起来,并能追溯至底层记录。
- l 既有用户资料缺口与2026年交易记录缺口应分开登记、分开整改。
- l 企业申报期限按成员国规则确定。2027年9月30日是首个年度的税务机关信息交换期限。
1 重要时间点
DAC8首个报告周期涉及三项容易被混淆的工作:企业从何时开始采集数据、何时向主管税务机关申报,以及税务机关何时交换相关信息。对跨境经营的平台而言,若只将“2027年9月30日”记入合规日历,可能会错过所在成员国更早的申报期限。
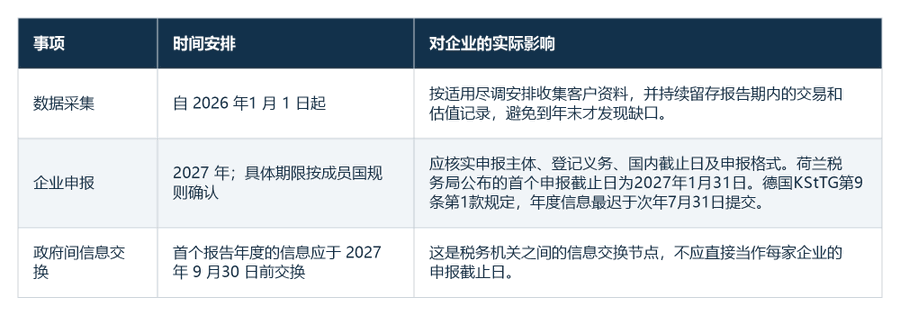
企业应从实际申报期限倒排内部工作:先确认适用辖区和报告主体,再确定数据冻结、差异核对、文件生成、内部审批及最终提交的时间。欧盟层面的安排可以作为总体参考,但不能替代成员国法规和税务机关公告。
2 现有KYC信息能否支撑税务尽职调查
假设上述平台已经收集了大部分客户的身份证明、居住地址和企业注册资料。这些档案可以支持反洗钱和客户身份识别(AML/KYC)管理。DAC8还要求团队确认用户的税收居民辖区,并取得和核验符合要求的税务居民自我声明(self-certification)。
对于个人用户,企业需要检查姓名、居住地址、税收居民辖区、纳税人识别号(Taxpayer Identification Number,TIN)及出生日期。出生地仅在国内法另有要求取得并报告时才需报告。实体用户还涉及法定名称、地址、税收居民辖区、TIN及实体分类。对于非活跃且不属于排除对象的实体,还需识别控制人,并判断其中是否有应报告人员。声明应由用户或相关控制人签署或以其他方式明确确认,并注明日期。若用户具有多个税收居民辖区,系统也需要能够保存对应信息。
既有KYC资料可以用于核验自我声明是否合理,但通常不能直接替代税务居民声明。为其他税务目的取得的声明,如符合DAC8的有效性要求,可以复用。比如,客户登记地址与声明的税收居民辖区不一致时,企业需要核查差异原因。如果已知或有理由认为原声明不准确或不可靠,应取得有效的新声明,或合理解释及必要的证明材料。
对截至2025年12月31日已建立业务关系的既有个人及实体用户,DAC8要求最迟于2027年1月1日取得相关自我声明并完成合理性核验。2026年起建立关系的新用户应在建立业务关系时取得和核验声明,不能套用既有用户的过渡安排。具体操作还需结合成员国实施规则。
对资料不完整的用户,企业应记录缺失字段、追收状态、异常原因和后续处理人。合规团队据此区分等待补交资料、税收居民身份待确认及需要升级审查的账户。DAC8要求,对首次请求后经两次提醒仍未提供所需信息的用户,服务提供商应阻止其进行应报告交易。该限制不得早于首次请求后满60天实施。平台应按成员国实施规则落实提醒、计时和交易限制,并保留相关记录。
3 系统里的流水是否等于应报告数据
用户资料与交易数据需要分别检查。对于同时经营现货交易、稳定币兑换和托管业务的平台,交易记录可能分别来自撮合系统、账户系统、钱包系统、法币支付模块及其他产品系统。每套系统都有自己的资产代码和交易分类,如果缺少统一映射,部分业务可能没有进入申报处理流程,另一些记录则可能被重复汇总。
企业需要按DAC8的定义判断哪些资产和交易落入报告范围,再将业务产品、资产类型、交易类型、数据来源与申报字段逐一对应。涉及的场景包括应报告加密资产与法币之间的取得和处置、加密资产之间的兑换,以及符合定义的零售支付和其他转入转出。稳定币、部分NFT和代币化资产的处理需按具体定义判断,不能仅凭产品名称分类。央行数字货币和符合DAC8定义的电子货币被排除在附件VI的应报告加密资产范围之外,仍需另查金融账户报告等适用规则。
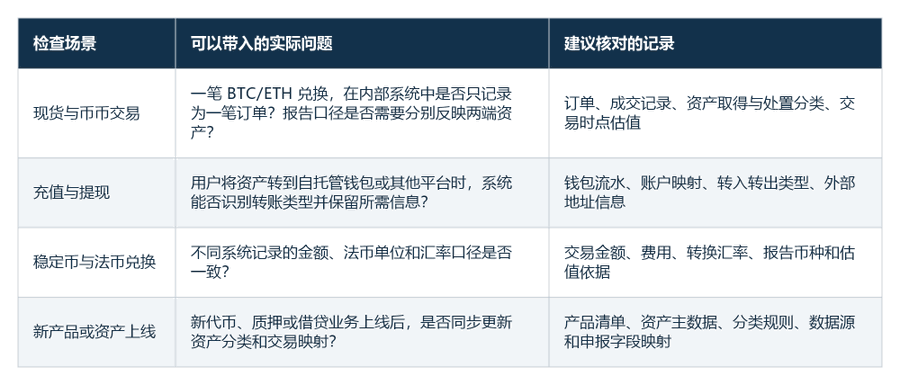
企业应按资产和交易类型分别汇总金额或公允市场价值、资产数量及适用的交易笔数。涉及多种法币的收付金额,以及适用的公允市场价值,应按每笔应报告交易发生时的口径换算或估值,并按规则使用单一币种。币币兑换需分别反映资产的取得和处置,不能仅保留抵销后的净额。交易费用如何计入各项金额,应结合适用规则和技术指引确认,并保留计算依据。
交易覆盖检查的重点,是确认各项适用业务均已纳入报告处理,并能从汇总结果追溯至原始记录。若团队只能从几个系统分别导出报表,却无法解释不同报表之间的差异,就需要在正式申报前解决数据关联和对账问题。
4 哪些问题会影响2026年报告数据
历史数据缺口需要进一步区分。既有用户资料不完整,通常影响尽职调查和应报告用户的识别;2026年报告期内的交易记录缺失,则可能直接影响交易覆盖、金额汇总或估值结果。两者可能发生在同一个账户上,但整改方法并不相同。
例如,假设平台在年初迁移了账户系统,用户编号发生变化,而钱包系统仍保留旧编号。到了数据核对阶段,财务团队发现部分转出记录无法关联到当前账户。此时,仅补齐用户的税务居民声明并不能解决交易关联问题;团队还需要保留新旧编号映射、检查迁移前后的记录数量,并确认相关转账是否已被正确纳入报告数据。
建议企业建立统一的缺口台账,至少记录问题类型、影响范围、发现日期、原因、补正方式、责任人、计划完成时间和复核状态。对无法直接补齐的记录,应保留原始数据、差异说明、采用的处理方法及审批依据。如果缺口可能影响应报告用户识别或申报结果,还应明确升级路径,及时评估是否需要补正或采取其他措施。
2026年以前的交易不会仅因客户属于既有用户就自动纳入DAC8首个报告年度。企业应分别确认报告期内交易的范围、用户被识别为应报告用户的时间,以及既有用户的尽职调查安排。相关记录还应按成员国规定保存。
5 发现问题后谁来解决
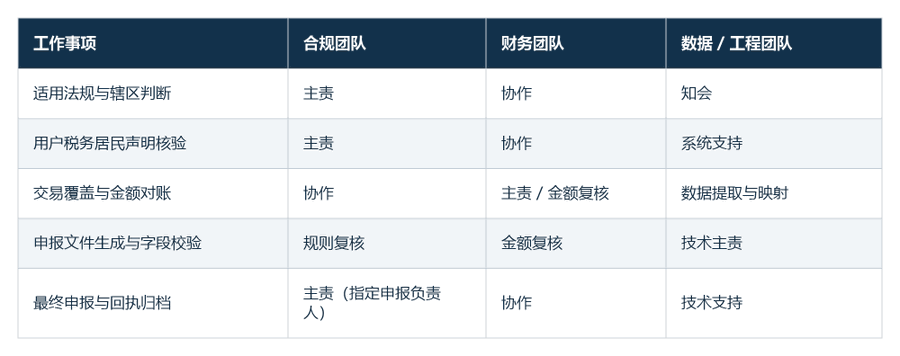
假设跨境平台由合规或客户运营团队维护客户身份资料,财务或数据团队处理交易流水,工程团队生成申报文件。如果没有明确的主责人和复核流程,合规发现资料缺失后可能无人追收,财务也可能无法确定应由业务还是工程团队修正交易差异。平台还需要指定最终审批和提交申报的负责人。
企业可以根据自身组织结构建立职责矩阵,将法规判断、用户资料核验、交易覆盖检查、字段映射、金额复核、最终申报和回执归档分别指定负责人。下表仅为内部治理示例,实际职责应结合公司组织架构和适用法律确定。
结语
DAC8首个报告周期的准备工作,需要落实到客户资料核验、交易记录核对和申报流程。交易所应确认税收居民信息是否足以识别应报告用户,适用交易是否完整纳入汇总,以及数据缺口是否有人整改和复核。跨境平台还需逐一核对适用成员国的申报期限与技术要求。
建议由申报负责人组织一次从客户税务声明、原始交易记录到报告字段的抽样核对,将发现的缺口、整改责任人和完成时间列入同一张清单。
常见问题(FAQ)
2027年9月30日是企业的统一申报截止日吗?
不是。该日期是首个年度的税务机关信息交换期限。企业应按适用成员国规则申报,例如荷兰公布的首个截止日为2027年1月31日,德国年度信息的提交期限为次年7月31日。
已完成KYC,还需要收集税务居民声明吗?
通常仍需取得符合DAC8要求的自我声明。既有KYC资料可用于合理性核验。为其他税务目的取得、且符合DAC8有效性要求的声明可以复用。
既有用户的过渡安排允许推迟采集2026年交易数据吗?
不能将该过渡节点当作推迟采集2026年交易记录的依据。既有用户的相关声明应最迟于2027年1月1日取得和核验,交易记录仍应按首个报告年度的适用规则持续留存。
币币兑换可以只按净额汇总吗?
不能只保留抵销后的净额。应按应报告资产及取得、处置等交易类型分别汇总适用的公允市场价值、资产数量和交易笔数。
将这篇 FinTax 实务笔记分享给团队。
与团队沟通
预约沟通