加密矿企转型AI数据中心:美国与各州税收优惠政策比较与适用要点
系统比较美国联邦与德州、弗吉尼亚、佐治亚等州的数据中心税收优惠——涵盖销售与使用税、财产税、电力税的资格门槛与适用要点,并解读 2026 年多州收紧激励的政策转向,为转型 AI 数据中心的加密矿企提供筹划参考。
1 加密矿企集体转型AI数据中心
2024年起,受比特币减半周期、币价回落和市场竞争加剧的共同影响,加密矿企的传统业务正面临利润率不断收缩的现实压力。多家矿企宣布转型数据中心,以既有数字基础设施资源接轨AI的火热赛道。
今年,矿企的数据中心转型朝着纵深趋势发展。MARA着手收购数据中心及供电场地,取得法国电力公司EDF旗下Exaion的控股权,并明确数字基础设施已经成为公司的主要增长方向,计划将现有矿场逐步发展为AI/HPC园区。Riot已在第二季度实现2,320万美元数据中心收入,并就其Rockdale园区与一家头部AI实验室签署一份20年期、191MW critical IT load的数据中心协议。Cipher 于2026年2月将公司名称从Cipher Mining改为Cipher Digial,将业务定位延伸至数据中心开发与运营。
在利润被压缩的条件下,加密矿企必须重新衡量每一兆瓦电力的成本与收益。过去用于挖币的工业用地、电力基础设施与冷却系统,如今可能在AI的迅速发展中获得更为稳定、可观的回报。
当企业决定重新配置这些资产、布局相关市场,一轮新的资本投资也随之开始。而其中可能涉及的销售和使用税、财产税、电力消费税等税务问题,都会直接影响这一轮转型的投资成本。
本文以美国各州为例介绍了关于数据中心的税收优惠现状与最新风向,深入剖析德克萨斯州、弗吉尼亚州、佐治亚州等关键地区的优惠门槛与操作路径,以期为转型中的矿企提供参考。
美国数据中心税收优惠的政策格局与最新变化
美国数据中心的税收优惠或激励政策主要由州和地方政府制定。结合加密矿企建设数据中心的实际情况,州级税收优惠将直接影响两大场景:
其一,建筑材料与设备采购。在数据中心改造过程中,矿企需要采购服务器、电力设备、网络设备等大量有形资产,以满足新的业务活动需求。这一行为可能产生销售和使用税,部分州会给予一定条件下的豁免。
其二,数据中心的持续运营。矿企的数据中心建成启动后,土地、建筑及设备可能持续承担财产税,同时大量的电力消耗也可能承担销售税、公共事业税或电力消费税。因此,部分州和地方政府还会给予财产税减免、电力税豁免或其他经济激励。
过去多年,美国不少州通过税收优惠吸引数据中心投资。进入2026年后,美国民众对数据中心基建的态度却由支持转向反对,政策风向发生明显变化。
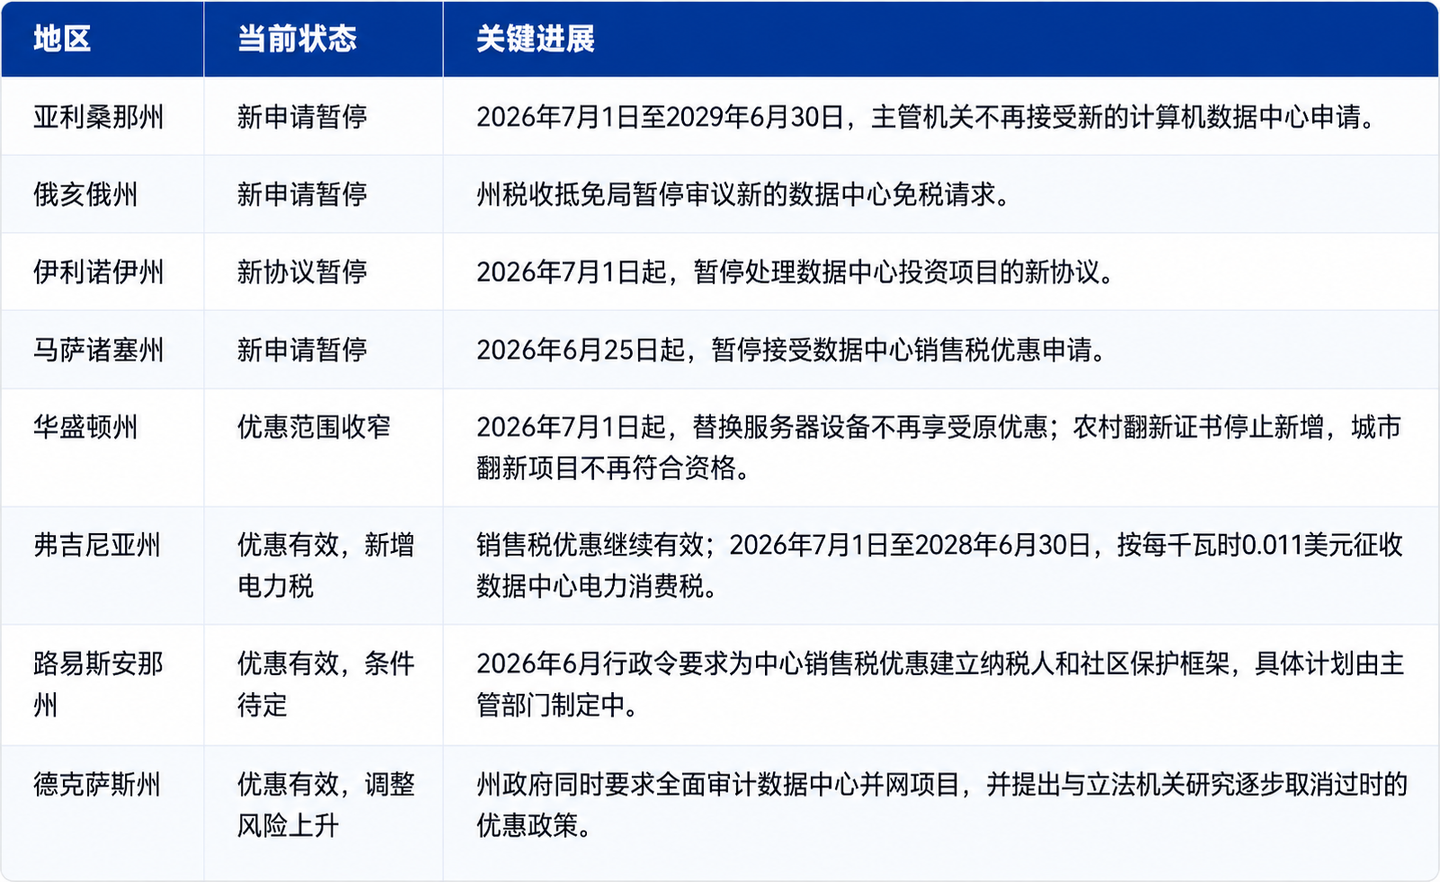
德克萨斯州、弗吉尼亚州、佐治亚州等重要地区的销售和使用税优惠仍处于有效可申请状态,但随着AI数据中心迅速增加,电价、水资源和地方居民负担等问题引起广泛讨论,多个州宣布暂停对数据中心的补贴或开始研究类似政策。2026年夏季起,亚利桑那州暂停数据中心税收抵免三年,华盛顿州取消数据中心设备更新和翻新的销售税豁免,路易斯安那州则提高了税收优惠门槛,要求数据中心企业自行承担全部新增电力需求。
加密矿企在转型过程中,虽然依旧可能享受到这些税收优惠,但可得优惠面临着更大的不确定性——项目选址地点、新申请的豁免资格、提出申请的时间节点,政策变动带来的新因素正在影响矿企转型的实际税负成本。
表1 各州数据中心税收优惠政策状态
州级政策比较:不同场景如何进行税务筹划
3.1 德克萨斯州:销售和使用税的临时豁免
根据《德克萨斯州税法典》(Texas Tax Code)§151.359和§151.3595,德州对合格数据中心及大型数据中心项目提供销售和使用税的临时豁免。符合条件的合格数据中心免征6.25%的州销售和使用税,但仍需缴纳地方销售和使用税,豁免期限为10年或15年;合格大型数据中心项目的合格采购可同时免征州和地方的销售和使用税,豁免期限为20年。
豁免范围包括数据中心因运营必要而采购的电力及设备(如服务器、存储设备、网络连接设备等)。其中,电力采购需要进行主要用途评估,以区分应税电力和非应税电力的使用情况,除非数据中心或项目符合一定的独立设施标准。
表2 申请资格条件
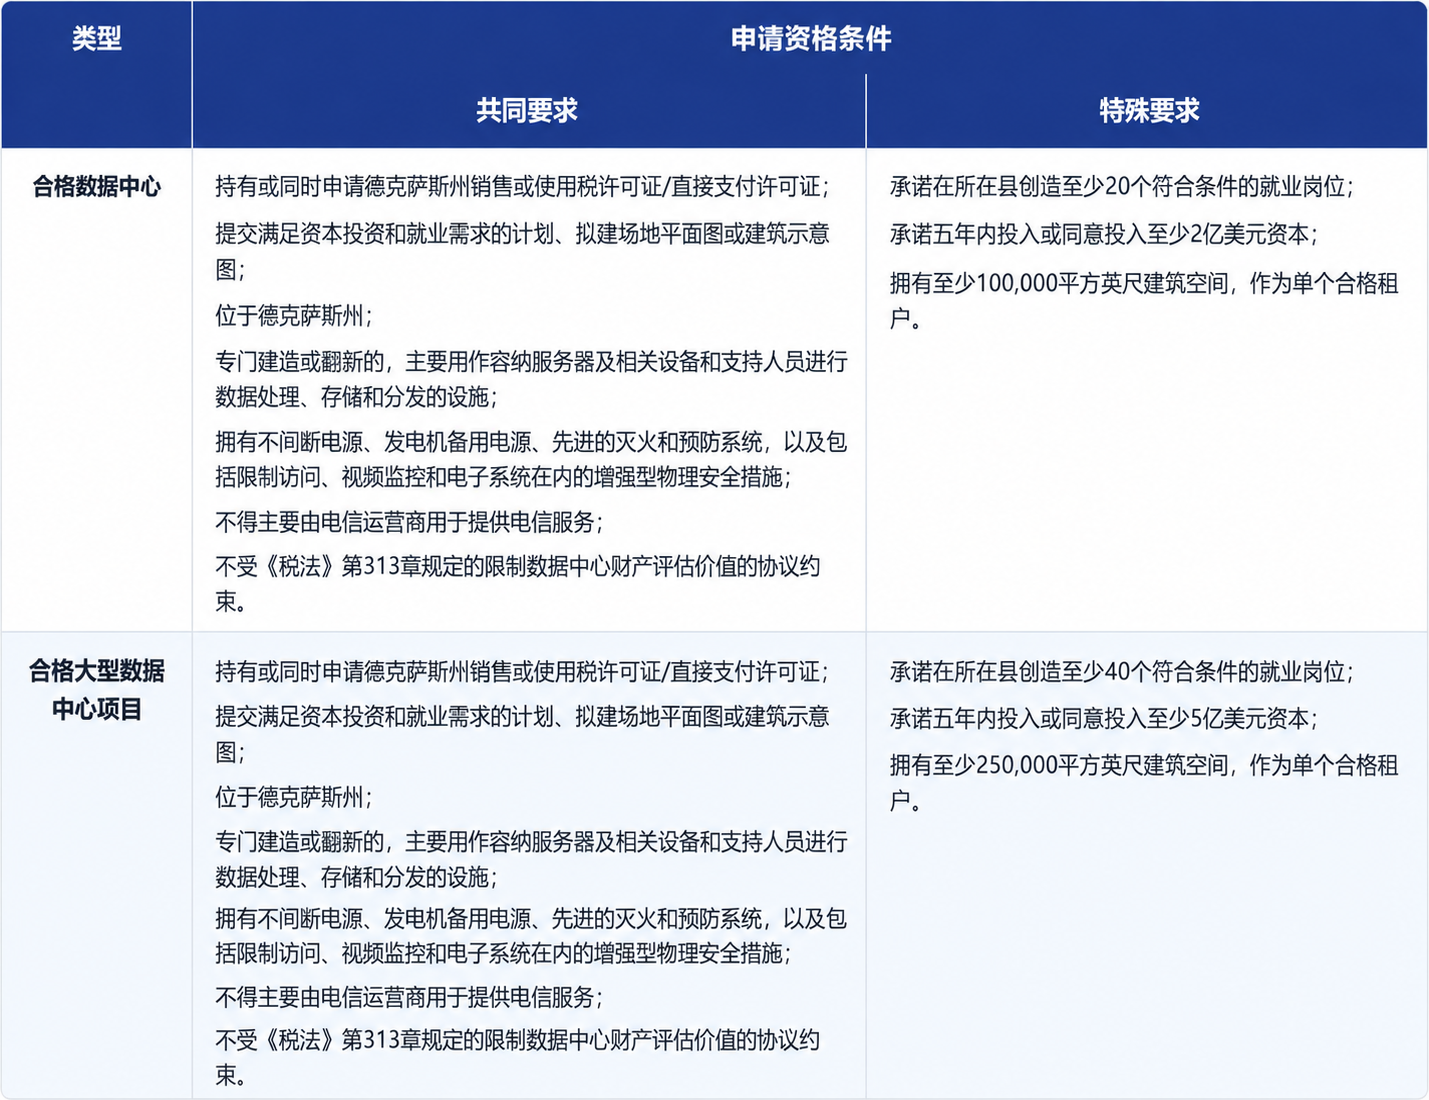
具有豁免资格的合格数据中心(qualifying data center),其面积至少为100,000平方英尺并由单一合格使用者使用,且在取得合格数据中心认定之日起五年内进行至少2亿美元的资本投资,创造20个以上的合格就业岗位;对合格大型数据中心项目(qualifying large data center project)的要求则提高至总占地面积至少250,000平方英尺、五年内资本投资至少5亿美元并创造40个以上合格岗位。
执行规则明确允许,数据中心建筑可以通过专门建造或翻新改造形成,因此,矿企设施改造不会因其原始建造用途受限。
为持续享受税收优惠,有关企业还需依据规定履行相关义务,包括确保满足数据中心及大型项目对应的资本投入和就业岗位创造要求,并向审计署进行报告;保存完整的买方记录直至豁免资格认证到期。对此,审计署会定期审查或组织审计,未能满足要求的数据中心可能无法享受免税待遇或被撤销数据中心认证。
3.2 弗吉尼亚州:免征零售销售和使用税,但需承担电力消费税
《弗吉尼亚州法典》(Code of Virginia)§58.1-609.3(18)规定,符合条件的数据中心运营商及其租户购买或租赁计算机设备和配套软件,可以免征零售销售和使用税(DCRSUT免税)。税收豁免的现行有效期至2035年6月30日,如数据中心能够满足一定的资本投资和岗位创造要求,可通过签署谅解备忘录将期限延长至2040年或2050年。
免税范围内的计算机设备包括服务器、路由器、数据储存设备等,并明确覆盖用于支持设备运行的电缆、开关、线路等类似物品。但是,不包括与数据处理无关的一般建筑改造和设施升级(如照明、围栏等装置),亦不包括用于提供电力的燃料采购。
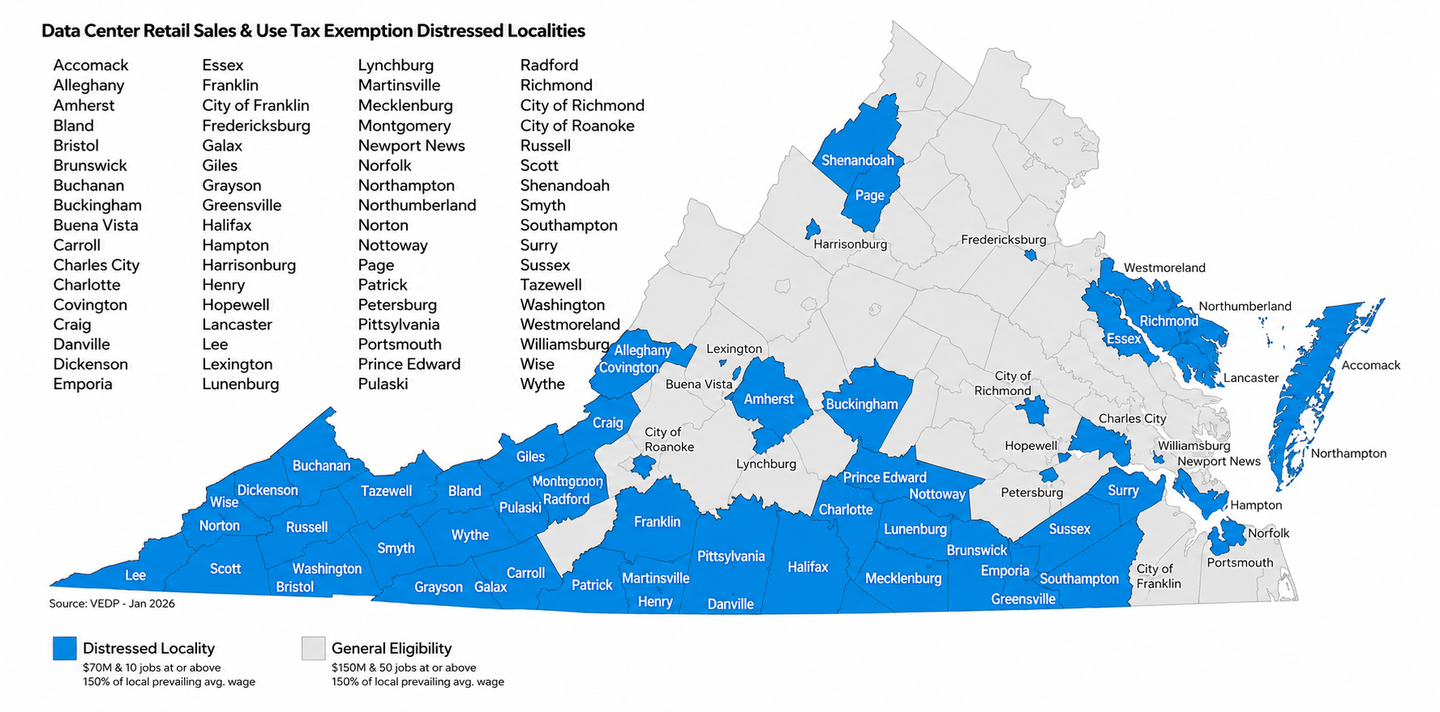
与德克萨斯州不同,一般地区的数据中心运营商与租户仅需完成1.5亿美元以上的新增资本投资。此外,数据中心需创造至少50个与数据中心运维相关的就业岗位,岗位工资不得低于当地年平均工资的150%。在困难地区,这一法定门槛降低至7000万美元资本投资和10个运维相关岗位。
图1 一般地区(灰色)与困难地区(蓝色)分布
DCRSUT免税政策附带记录保存和报告要求。数据中心及其租户必须保存完整准确的资本投资额、新增就业岗位数量及其平均年工资、符合条件的计算机设备或配套软件的支出金额以及DCRSUT免税价值的记录;由数据中心代表自身与租户向VEDP和税务局提交有关绩效目标达成情况的年度进展报告和最终报告,以及涵盖资本投资额、数据中心工作岗位总数、平均年薪、设备支出金额、免税价值的持续年度报告。
如数据中心无法在规定期间(通常为3年)达到最低资本投资、就业岗位创造等绩效目标,有关企业将全额支付未缴纳的销售税和使用税及其利息。
从2026年7月1日起,弗吉尼亚州开始实施一项新的数据中心电力消费税政策。在两年内,位于该州的数据中心每消耗一度电,将被征收0.011美元的电力消费税。
3.3 佐治亚州:免征州与地方销售和使用税
根据《佐治亚州法规汇编》(Ga. Comp. R. & Regs. R.)第560-12-2-.117条规则,高科技数据中心及其客户购买符合条件的高科技数据中心设备,可免征州和地方销售和使用税。
除了高科技数据中心的所有者,免税对象还包括高科技数据中心的客户,他们是指与数据中心签订一定合同的客户、租户、被许可人或最终用户。
免税范围涵盖计算机设备以及用于数据中心管理和维护的材料、软件、硬件或设备,如备用发电机、配电单元、路由器等。但是,不动产以及日常使用的电力不在此列。
免税条件主要包括:主张免税的设备必须纳入或用于相应的高科技数据中心;设备购买者是取得豁免证书的数据中心所有者或客户。数据中心所有者申请豁免证书,不受占地面积限制,但仍需达到最低投资门槛并满足岗位供给等要求。数据中心客户的豁免资格则基于所有者豁免证书的有效性,以及双方之间的合同关系。
表3 申请豁免证书的数据中心所有者须在投资期内满足的要求(2022年5月9日起)
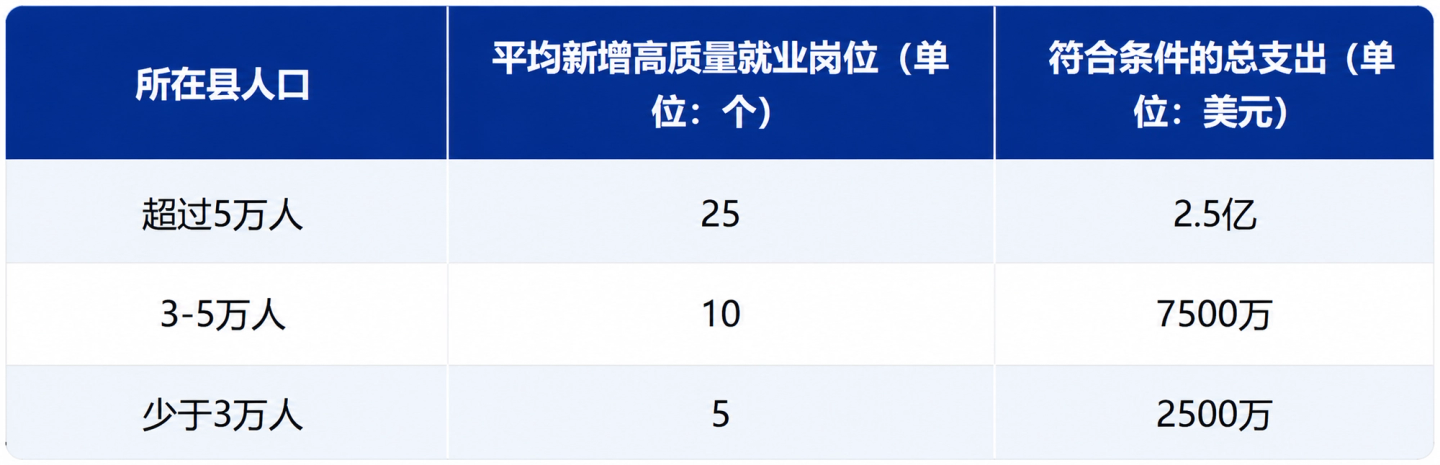
相应地,在享受免税政策期间,高科技数据中心所有者也需要履行年度报告、记录保存等法定要求。
3.4 税收筹划路径
不同地区的税收优惠政策在资格门槛、豁免范围、有效期限、申请流程等方面均有所差异,因此矿企需要结合项目具体情况,综合地评估各地的税收待遇及其影响。以不同条件的项目为例:
A矿企计划投资或改建一座5亿美元以上、建筑面积超25万平方英尺的大型数据中心。如位于德克萨斯州,作为合格大型数据中心项目,其设备和电力的合格采购可同时免征州和地方的销售和使用税。长达20年的豁免期限、免税范围涵盖电力采购,令德克萨斯州的优惠政策在项目长期运营的背景下具有明显优势。
B矿企计划改造一处位于低人口县的矿场,投资规模低于2亿美元,可创造岗位数量有限。如位于佐治亚州的低人口县,则该项目仅需达到投资额2500万、创造5个合格就业岗位的门槛,即可适用税收优惠。该方案基于项目自身条件争取了税收减免,但同时面临电力不免税、豁免期限短等不足之处。如果设备采购延后,优惠窗口会相应缩短。
C矿企计划保留园区和电力基础设施,由多个租户分别采购服务器和网络设备项目。如位于弗吉尼亚州,该州允许租户通过参与安排进入税收优惠体系,可支持更为灵活的商业结构。如果项目位于困难地区,7,000万美元和10个岗位的门槛也有一定吸引力。但是,同时存在的电力消费税可能削减它的设备免税优势。
对于转型矿企来说,免税期未来持续多久、电力消耗是否有税收优待、免税政策是否纳入租户、自身条件是否达到资格门槛、当地是否暂停或准备暂停新的豁免申请,都是整体筹划中需要考虑的重要因素。
税收优惠的申请流程
德克萨斯州
申请人须向德州审计署(Texas Comptroller)提交AP-233或AP-236申请表,注册成为合格数据中心或合格大型数据中心项目并取得唯一注册号码,再向卖家提供豁免证明(Form 01-929)以主张免税。
提交申请表时,需要一并提交资本投资计划、就业岗位提供计划和场地建筑平面图。
图2/3 德克萨斯州合格数据中心申请表格下载页面
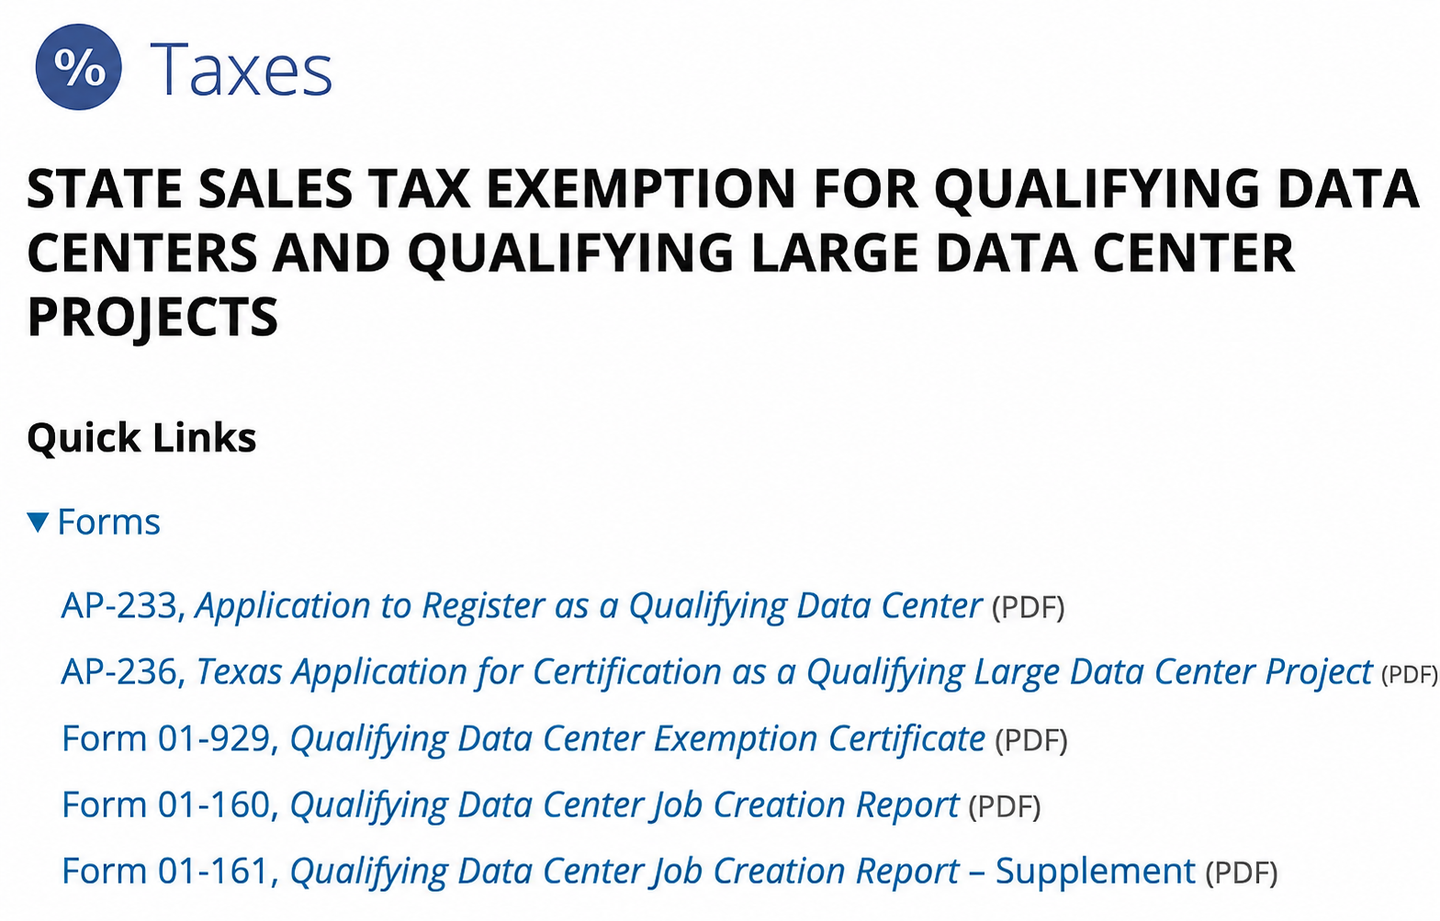
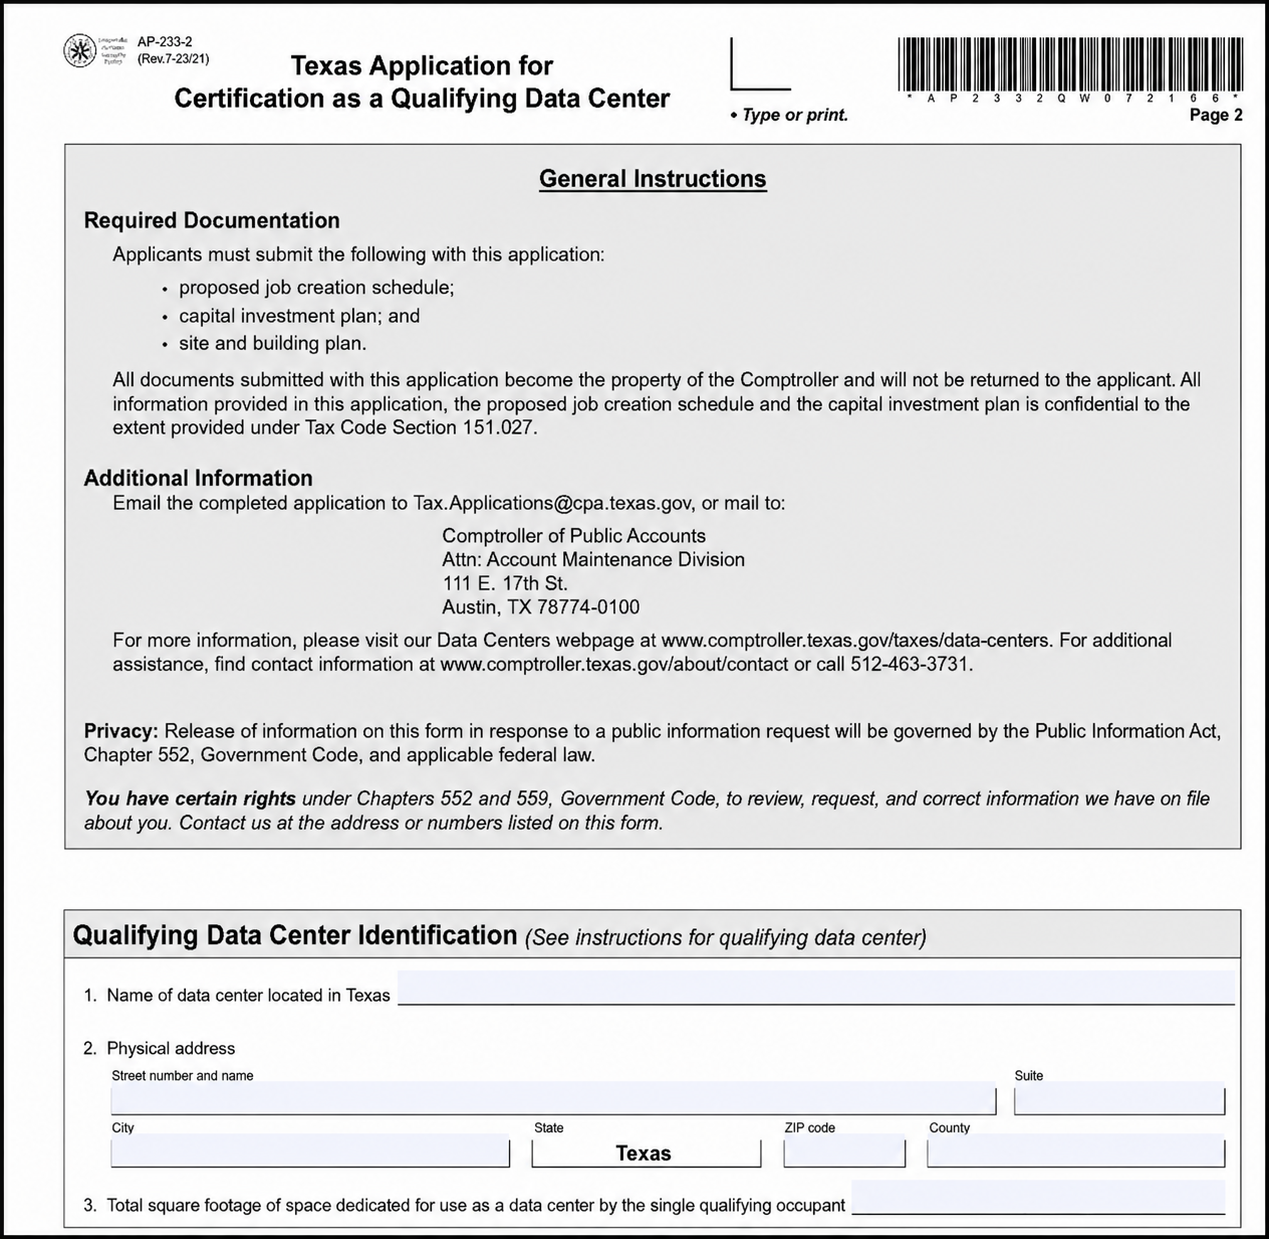
申请表格下载:https://comptroller.texas.gov/taxes/data-centers
弗吉尼亚州
合格数据中心申请税收豁免,需与弗吉尼亚州经济发展合作署(VEDP)协商并签署谅解备忘录。谅解备忘录经由VEDP提交至州税务局,审查通过后,税务局将直接向数据中心颁发免税证明。
共址数据中心的租户需与数据中心单独签订参与证书与协议,参与证书与协议经VEDP、州税务局审查后,税务局会向租户单独发放一份免税证明。
谅解备忘录下载:https://www.vedp.org/incentive/data-center-retail-sales-use-tax-exemption
佐治亚州
数据中心所有者或客户可在佐治亚州税务中心(GTC)官网上提交豁免证书申请。在向相应的数据中心所有者颁发豁免证书之前,税务部门不会向其客户颁发豁免证书。
在申请中,数据中心可能需要提供申请人在佐治亚州的所得税申报和缴纳记录、在本州拥有的不动产所有权或权益价值、足以证明其有可能满足高科技数据中心最低投资门槛的文件等;数据中心客户则需提交数据中心服务合同副本等。
申请指引下载:https://dor.georgia.gov/how-apply-high-technology-data-center-exemption
结语
加密矿企向AI数据中心的转型,本质上是一场“算力迁徙”,在这场迁徙中,税收政策是影响项目选址、投资节奏与商业模式的重要变量之一。
矿企需要解决的问题不只是考虑哪个州的优惠更多,还要考虑项目能否能够取得优惠资格、这种优惠能够持续多久,以及取得优惠后能否满足投资、就业、报告和记录保存等要求。申请提交过晚或在取得豁免资格认证前先行采购,可能损失原本可以豁免的税款。未能在后续运营中完成绩效承诺,则可能面临补交税款、利息甚至失去优惠资格的结果。
当前,美国各州对数据中心的态度正处于微妙转折,一部分地区仍保有可观税收激励的同时,另一部分地区已相继暂停新项目审批、收窄优惠范围。政策窗口的收缩将“先上车再补票”的策略进一步淘汰,对于计划转型的加密矿企而言,税收优惠的申请和长远规划需与投资决策同步推进。
将这篇 FinTax 实务笔记分享给团队。