CARF 下的申报主体认定标准与八类业务适用分析
随着新加坡、新西兰、英国等辖区陆续发布RCASP识别指引,本文梳理CARF下报告加密资产服务提供商(RCASP)的核心判断逻辑,并逐一分析中心化交易所、去中心化交易所、场外交易商与经纪商、加密支付及发卡机构、钱包托管、代币及稳定币发行方、加密基金、衍生品平台等八类常见业务的适用情况。
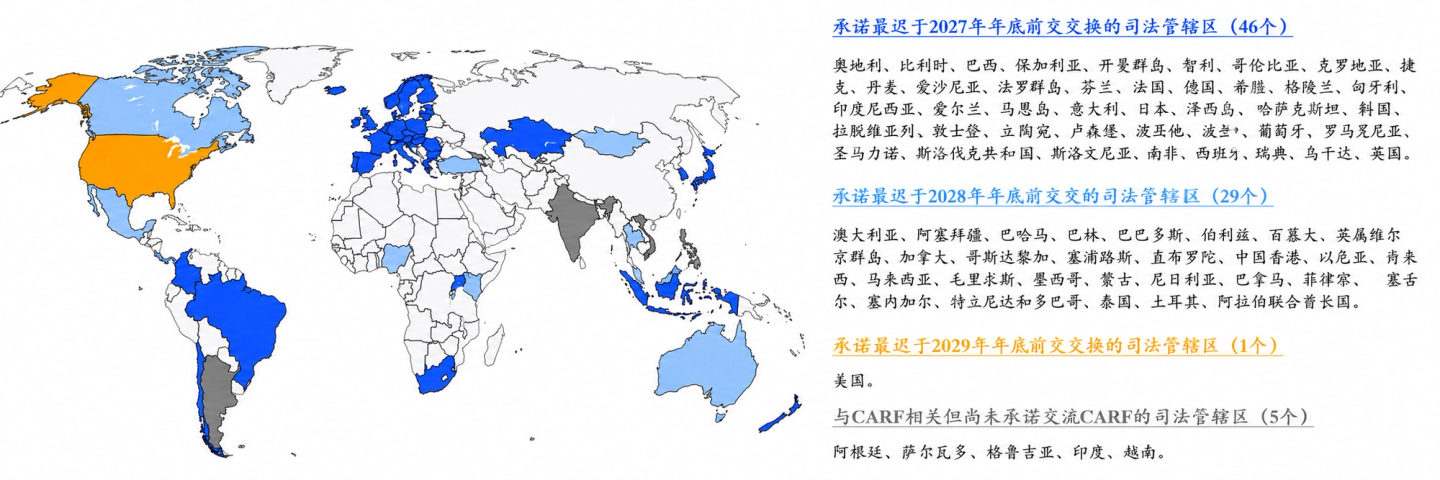
2026年8月11日,新加坡正式发布《Income Tax (International Tax Compliance Agreements) (Crypto-Asset Reporting Framework) Regulations 2026》,相关规则自2027年1月1日起生效,计划于2028年9月开展首次CARF信息交换。目前,包括欧盟成员国、中国香港、日本、新加坡、开曼群岛等在内的多个司法管辖区已承诺实施CARF,部分辖区已经进入国内规则实施和数据采集阶段。全球CARF正在由规则制定和实施承诺逐步过渡至实际执行阶段,相关规则也在持续细化。
CARF(Crypto-Asset Reporting Framework)是OECD建立的加密资产税务信息自动交换框架,旨在通过加密资产服务商收集相关用户及交易信息,并在建立交换关系的辖区之间开展自动信息交换,以提高加密资产领域的税收透明度。
概括而言,CARF规定了:
1. 涵盖的加密资产范围;
2. 承担数据收集和报告义务的实体和个人,即报告加密资产服务提供商(Reporting Crypto-Asset Service Provider, RCASP);
3. 需要报告的交易范围,以及与相关交易有关的报告信息;
4. 用于识别加密资产用户及其相关税收管辖区的尽职调查程序,以满足信息报告和交换要求。
其中,RCASP的识别直接关系到哪些主体需要承担CARF项下的数据收集和报告义务。虽然OECD已经对RCASP作出定义与阐释,在具体实施中,各司法管辖区还会结合本地规则、监管框架和业务实践进一步细化识别标准,但随着加密业务模式的拓展,RCASP的具体判断仍较为复杂。下文将结合相关规则,梳理RCASP的主要判断逻辑及常见业务类型的适用情况。
RCASP的官方定义与指引
OECD官方将RCASP定义为:任何以业务形式,为客户或代表客户提供促成兑换交易服务的个人或实体,包括在该等兑换交易中作为交易对手方、中介,或通过提供交易平台促成相关交易的主体。
对于RCASP的判断逻辑,CARF具有明显的实质导向,其决定性因素是主体实际开展的业务活动及其在相关加密资产交易中承担的功能,而非主体名称、技术架构或是否采取托管模式。而实务中业务模式和交易安排往往较为复杂,仅依靠统一定义难以完成准确界定,部分实施辖区进一步发布了RCASP识别指引或自查工具,对不同业务场景下的适用边界进行细化。
1. 新西兰
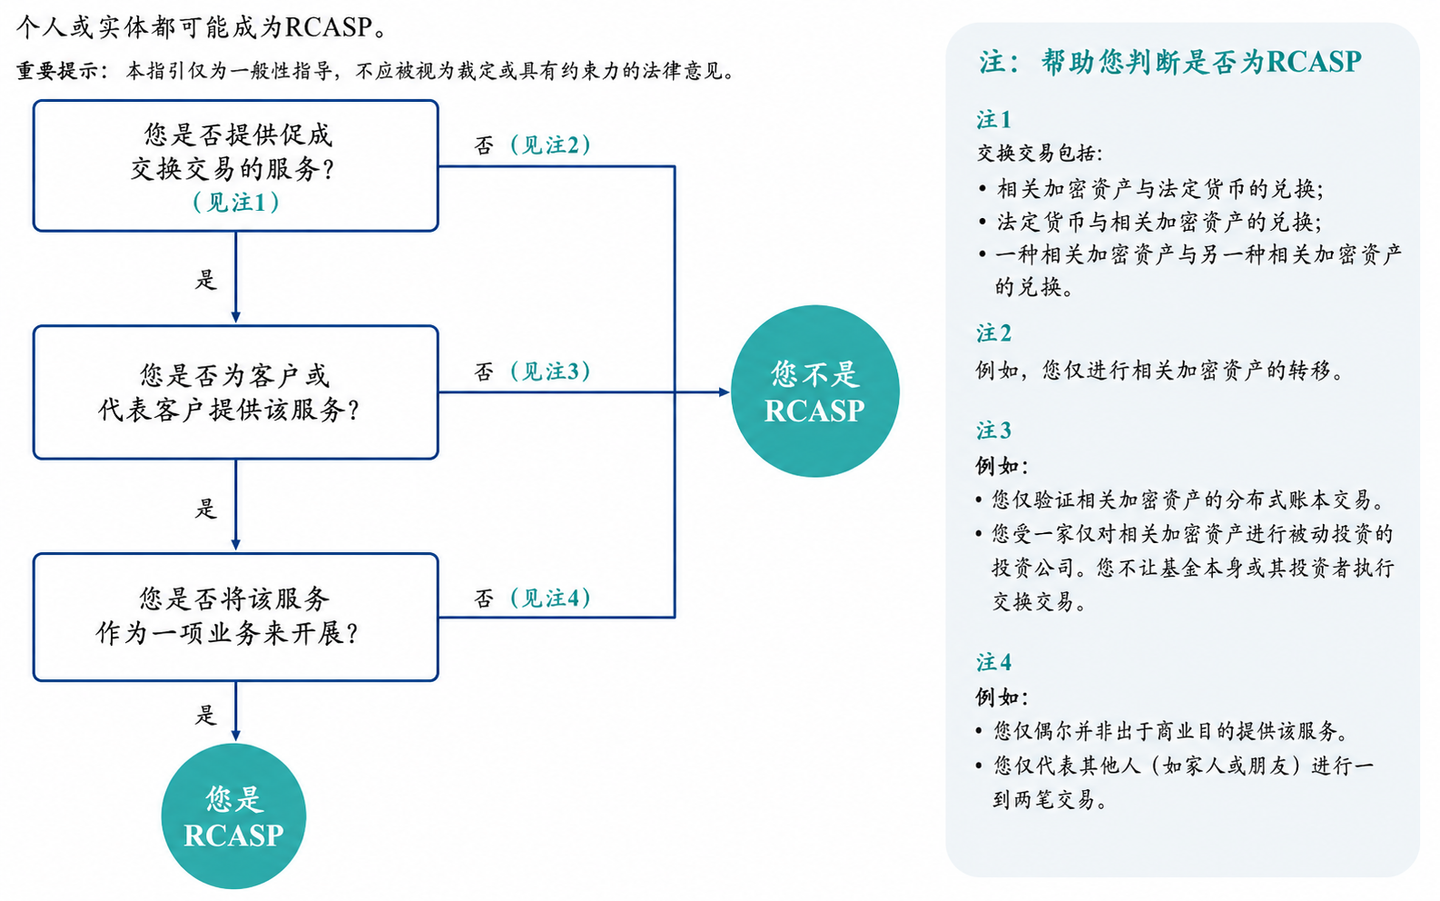
新西兰税务局发布了IR1127《Work out if you are a Reporting Crypto-Asset Service Provider(RCASP)》流程图,为企业提供RCASP身份识别的一般性指引。该流程图将判断简化为三个连续问题:是否提供促成兑换交易(Exchange Transactions)的服务;是否为客户或代表客户提供该服务;以及是否将该服务作为一项业务开展。三项条件均满足时,相关个人或实体通常可被识别为RCASP。
2. 新加坡
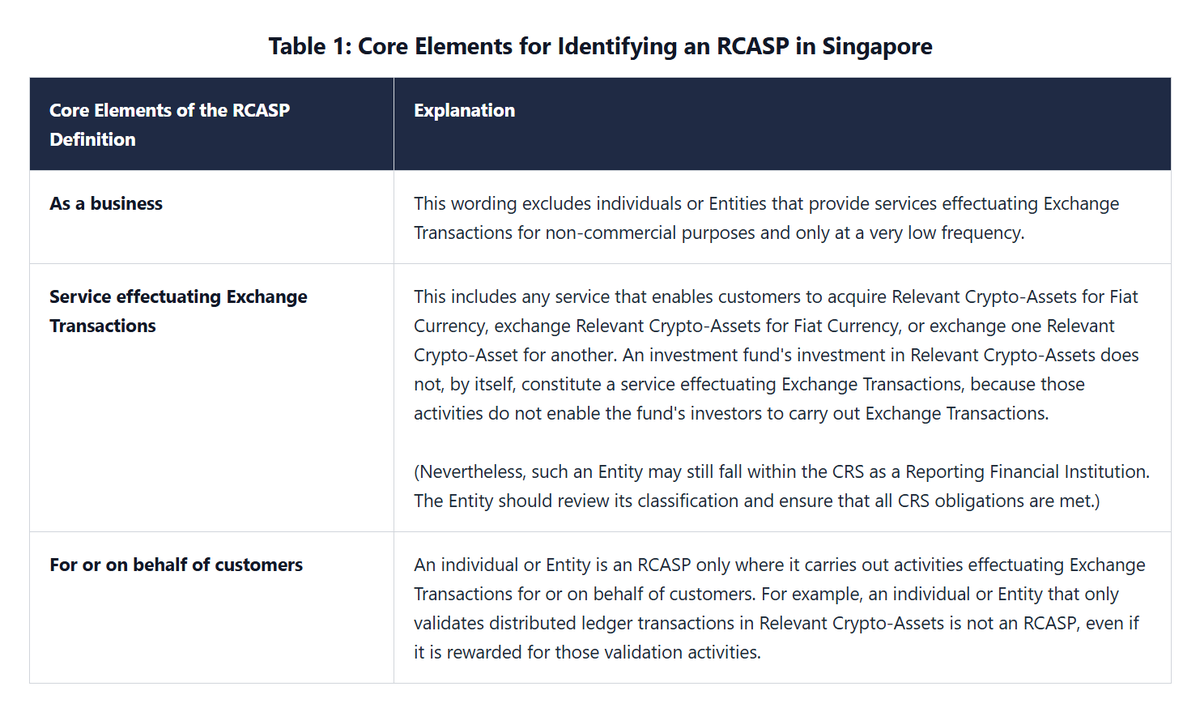
相比新西兰较为简洁的流程式判断,新加坡对RCASP身份识别提供了更完整的官方指引。新加坡税务局发布了《Crypto-Asset Reporting Framework e-Tax Guide》,并配套提供RCASP自查工具,对RCASP的定义、适用条件及常见业务场景进行说明。该指南在拆解RCASP核心构成要素的基础上进一步结合不同业务类型说明了哪些主体可能落入RCASP范围,便于企业进行自我识别和初步判断。
3. 英国
英国税务海关总署在《International Exchange of Information Manual》中将RCASP定义拆分为多个判断要素分别说明,主要包括是否作为一项业务开展、是否提供促成兑换交易的服务、是否作为交易对手方或中介参与交易、是否提供交易平台,以及对交易平台具有控制或充分影响等情形。各部分主要通过定义解释、典型示例及相关规则引用,对RCASP的适用边界进行补充说明。
综合来看,OECD的指导和各司法管辖区的官方指引已经提供了基本判断路径,并通过典型案例对部分适用情况做出说明。但由于RCASP采取功能性识别标准,最终结论仍取决于业务实际如何运行;对于结构较为复杂、主体职责或控制关系不够清晰的安排,仍需结合具体事实进行进一步技术分析。
RCASP的界定分析
现有专业机构对RCASP的判断通常以范围界定和业务映射为基础:首先依据CARF定义拆解RCASP的构成要件,再将具体产品、服务和交易流程与相关条件逐项对应,识别不同主体在交易中实际承担的功能,并结合典型纳入及排除情形判断适用边界。对于交易平台、去中心化业务及支付等结构较复杂的安排,还需进一步分析平台控制关系、客户关系以及多主体参与下的责任归属。
在确定RCASP身份后,再结合税收居民地、成立地、管理地、营业场所地等连接规则,判断其实际承担尽调和报告义务的司法辖区。
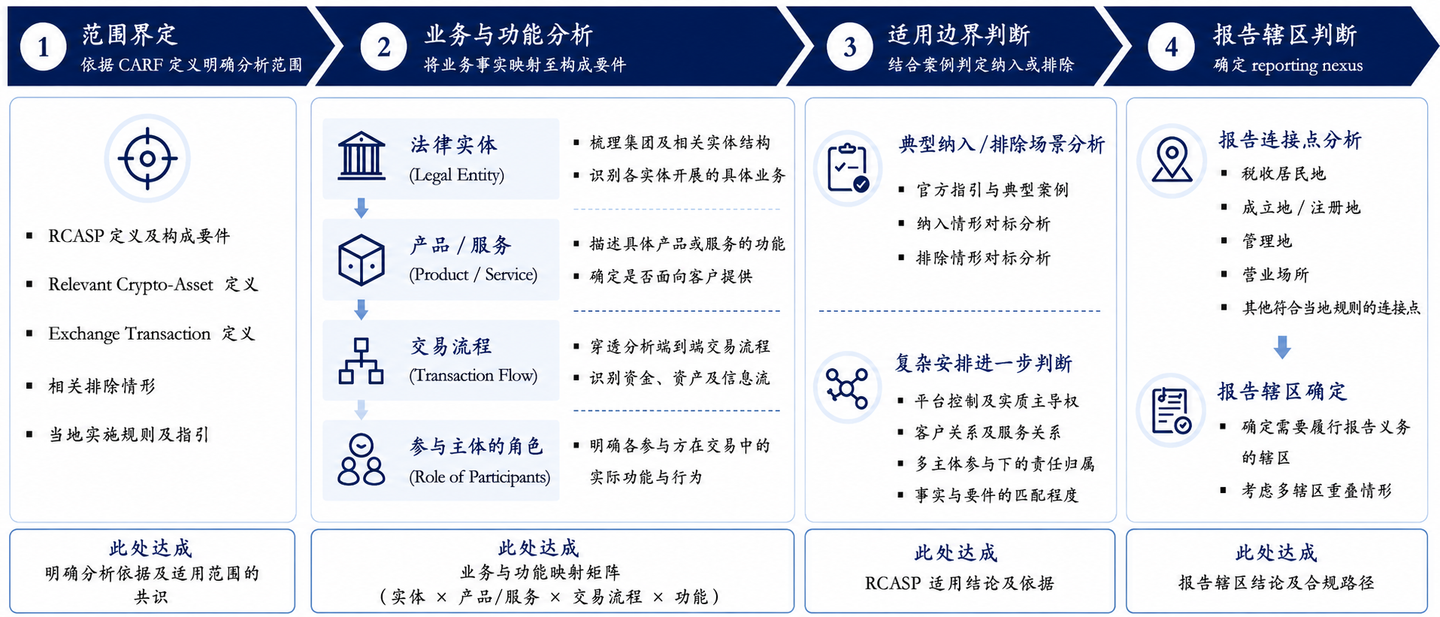
明确RCASP的一般识别逻辑,即可进一步识别加密行业常见的业务主体是否落入RCASP范围,并分析其在CARF框架下的具体适用情况。
1. 中心化交易所
通常属于RCASP。
文内所称中心化交易所,是指由明确运营主体持续向客户提供相关加密资产与法定货币之间,或不同相关加密资产之间兑换服务的平台。RCASP的定义覆盖作为交易对手方、作为中介以及提供交易平台三类经营方式,中心化交易所的业务通常涵盖其中一种或多种。
平台撮合客户买卖订单时,承担的是交易平台功能;代客户执行交易指令时,承担的是中介功能;如果平台使用自有资产向客户报价或提供流动性,则可能直接成为交易对手方。只要相关主体作为一项业务,为客户或代表客户促成上述兑换交易,即可能符合RCASP的核心识别条件。
2. 去中心化交易所
可能属于RCASP。
如果去中心化交易所背后存在能够对平台形成控制或充分影响的个人或实体,并且该等控制或影响足以使其履行CARF项下的尽职调查和报告义务,则相关主体可被视为交易平台的提供方。若其同时以商业方式持续为客户促成相关加密资产兑换交易,即可构成RCASP。控制或充分影响既可以由单一主体形成,也可以由多个主体共同形成。不过,OECD于2025年12月更新的FAQ明确,在DeFi安排下,实施辖区可以暂缓适用“控制或充分影响”(control or sufficient influence)测试,直至进一步解释性指引出台——去中心化业务目前还需同步核对具体实施辖区是否采用这一过渡处理。
如果平台不存在能够形成上述控制或充分影响的个人或实体,也不存在其他主体以交易对手方、中介或平台提供方的方式为客户促成兑换交易,则相关开发者、治理参与者或技术服务方不会仅因参与平台开发、维护或治理而构成RCASP。单纯提供软件、智能合约或其他技术基础设施,也不因此形成RCASP身份。
3. 场外交易商、经纪商及加密ATM
通常属于RCASP。
文内所称场外交易商,主要指以自身名义和自有账户持续向客户买入或出售相关加密资产的主体;经纪商则接受客户委托,为其执行相关加密资产买卖;加密ATM运营商通过实体终端向客户提供法定货币与相关加密资产之间,或不同相关加密资产之间的兑换。三类主体虽然不一定运营完整的交易平台,但均直接参与客户的兑换交易。
场外交易商以自有资产与客户成交,属于交易对手方;经纪商代表客户寻找交易对手或执行订单,则对应中介角色。加密ATM则将同类兑换服务通过实体终端完成,只要运营主体实际负责相关资产兑换,即构成面向客户提供兑换服务。仅提供ATM设备、场地、维护或其他技术支持,而不实际参与兑换服务的主体,并不会仅因参与ATM业务链条而构成RCASP。
4. 加密支付及发卡机构
可能属于RCASP。
加密支付及发卡业务是否落入RCASP范围,关键在于相关机构是否在支付或结算过程中实际为客户促成加密资产兑换。若客户以加密资产余额完成消费,而机构负责将相关加密资产兑换为法定货币后向商户结算,或在商户收款过程中承担加密资产与法定货币之间的转换功能,则该机构已经实质参与客户的兑换交易,可能构成RCASP。对于加密卡业务,需要识别该转换由发卡机构、支付服务商还是其他参与主体实际完成。
如果相关机构仅提供支付通道、账户管理、银行卡发行或加密资产转移,而兑换环节由独立第三方完成,其自身并未为客户促成兑换交易,则不会仅因参与加密支付链条而构成RCASP。零售支付或加密资产转移可以成为RCASP后续需要报告的交易类型,但这些交易本身并不当然决定支付机构的RCASP身份,主体识别仍取决于其是否实际承担了促成兑换交易的功能。
5. 钱包及托管服务商
可能属于RCASP。
单纯提供钱包或托管服务的主体,一般不属于RCASP。此类服务主要承担加密资产保管、私钥管理和链上转移等功能,本身并不涉及为客户促成相关加密资产与法定货币之间,或不同相关加密资产之间的兑换,不满足RCASP关于促成兑换交易的核心条件。
如果钱包或托管服务同时提供买入、卖出、兑换等交易功能,则需要进一步判断相关主体在兑换环节中的实际作用。服务商直接执行客户交易、作为交易对手方完成兑换,或通过其控制的交易功能促成客户完成兑换的,即可能构成RCASP;若其仅提供资产保管功能,而交易服务由独立主体提供,则应分别判断各参与主体承担的实际功能。
6. 代币及稳定币发行、分销主体
可能属于RCASP。
单纯创建和发行加密资产,并不构成RCASP。发行主体如果仅完成代币生成、首次发行或按既定机制进行铸造,并未进一步面向客户提供加密资产兑换服务,则不满足“为客户或代表客户促成兑换交易”这一核心条件。判断重点应是发行之后的业务安排,而不是发行行为本身。
如果发行方或关联主体同时承担认购、赎回、转售或分销等功能,并在过程中实际完成法定货币与相关加密资产之间或不同相关加密资产之间的兑换,则可能构成RCASP。
对于稳定币,需要先判断其资产属性:符合特定电子货币产品特征的稳定币不属于CARF下的相关加密资产,而是被纳入修订版CRS的范围;其他稳定币则仍需按照CARF的相关加密资产标准继续判断其发行、赎回和交易安排。
7. 加密基金
通常不属于RCASP,可能纳入修订版CRS申报范围。
加密基金以募集资金形成基金资产,并由基金或其管理人统一投资相关加密资产。基金进行买卖、配置或再平衡,是为基金自身投资组合进行资产管理,并非为基金投资者直接提供加密资产兑换服务;投资者取得的是基金份额或其他权益,而不是通过基金完成具体加密资产之间的兑换。因此,基金不会仅因投资、持有或交易加密资产而构成RCASP。
修订版CRS已将相关加密资产纳入“投资实体”的定义范围。具体而言,投资实体既包括以业务形式为客户或代表客户从事金融资产、相关加密资产或资金的投资、管理等活动的实体,也包括主要收入来自金融资产或相关加密资产的投资、再投资或交易,且由金融机构管理的实体。因此,以投资相关加密资产为主要业务并由专业管理人管理的加密基金,可以按照修订版CRS既有的投资实体标准进行分类;符合条件的基金将被认定为金融机构,基金份额等权益相应作为金融账户进入CRS尽职调查和报告体系。
8. 衍生品平台
主要纳入修订版CRS申报范围,特定业务安排下也可能构成RCASP。
常见的永续合约、期货、期权等产品,投资者取得的是以BTC、ETH等相关加密资产价格为标的的合约权利,交易和结算主要通过账户记账或法定货币完成,并不直接取得或转移相关加密资产。这类业务属于通过金融产品间接获得加密资产敞口,修订版CRS已将与相关加密资产挂钩的衍生权益纳入金融资产范围。因此,相关平台或运营实体需要进一步按照修订版CRS下的金融机构分类规则判断其尽职调查和报告义务。
如果平台提供的衍生品本身以可独立持有和转移的加密资产形式发行,则相关交易仍可能属于CARF所覆盖的加密资产兑换活动。在此情况下,判断重点是平台是否以商业方式为客户促成相关兑换交易,符合RCASP构成条件的,仍需履行CARF框架下的相应义务。
结语
虽然各司法管辖区正持续细化CARF相关规则和适用边界,但复杂业务场景下的身份判断仍需结合具体事实进行专业分析,相关企业也可尽早开展业务筛查,识别潜在适用范围并进行相应准备。
目前,CARF实施仍有多项边界问题通过FAQ、国内咨询及行业反馈持续细化,包括多RCASP参与同一交易时的尽调分工、跨辖区nexus下的重复申报、去中心化平台的控制或充分影响、分支机构连接点,以及代币化金融资产在CARF与修订版CRS之间的边界等。OECD最新FAQ已经对其中多项问题作出补充解释,英国此前的实施咨询也集中反馈了诸多适用难点。
因此,RCASP判断不宜只按“交易所、钱包、支付机构”等业务标签一次性分类。对混合型平台,更实务的做法是按产品和交易流程逐项识别兑换功能、客户关系、控制主体和报告nexus,并在产品结构或主体安排变化后更新判断结论。
将这篇 FinTax 实务笔记分享给团队。