矿机资产折旧与税务成本回收分析
拆解同一台矿机在会计(IAS 16)与美国税法下的不同处理,剖析税会差异、递延所得税,并对照美、埃塞俄比亚、哈萨克斯坦三地折旧规则。
同一台ASIC矿机,财务报表上,这笔成本可能需要在两三年逐步计提折旧,但是美国联邦税表上,其符合条件的计税基础却可能在第一年一次性扣除。
2025年7月4日,H.R.1成为Public Law 119-21,Section 70301修改IRC §168(k),将符合条件资产的100%额外首年折旧扣除(additional first-year depreciation deduction,通常称bonus depreciation)恢复为永久性规则。IRS在Notice 2026-11中进一步说明,该规则一般适用于2025年1月19日后取得并投入使用的合格资产。
但100% bonus depreciation不意味着所有矿机成本均可在购置首年全额扣除,实际税务处理仍取决于资产分类、取得时点及投入使用时间。
一、矿机设备计提折旧的特点
用于自营挖矿、满足IAS 16确认条件的ASIC矿机,上市矿企通常将它作为不动产、厂房和设备(PPE)中的矿机设备进行资本化,并在预计使用寿命内计提折旧。
IAS 16要求把可折旧金额在资产使用寿命内系统分摊。确定使用寿命时,需考虑预计使用程度、物理损耗、技术或商业淘汰,以及法律或类似限制。资产使用寿命以其对企业的预计效用为基础,因此可能短于设备本身的经济寿命;折旧方法至少在每个财务年度末复核,预期经济利益消耗模式发生重大变化时,作为会计估计变更处理。
但对于矿机而言,设备仍能正常运行,并不代表其具有继续运营的经济合理性。新一代ASIC提高算力和能效后,旧机需要更低的电价才能维持边际收益;全网算力提高和挖矿难度上升,也会压低单位算力对应的预期产出。
矿机的实际使用寿命更多取决于其能够以何种成本持续产生具有经济价值的算力。某一代设备技术上可以运行5年,但如果企业预计3年后其能效已不足以在自身电价水平下维持经济运行,3年的会计寿命就可能更贴近实际使用模式。反过来,如果电力成本较低、设备维护状况较好,或者机型在更长周期内仍有竞争力,预计使用寿命也可能更长。
上市矿企的会计实践也反映出矿机经济使用寿命缩短的趋势。Bitdeer Technologies Group在2025年Form 20-F中披露,自2025年7月起,绝大多数矿机的预计使用寿命调整为2至3年,此前为2至5年;Argo Blockchain plc在2025年Form 20-F中披露,矿机通常按36至48个月的预计使用寿命直线折旧。
矿机的折旧年限,本质上是企业基于资产预期经济使用期作出的会计估计,并不存在统一适用于所有矿机的固定年限。企业需要结合矿机型号及代际、能效水平、算力难度变化、设备更新计划以及预期残值等因素,判断资产能够持续产生经济利益的期间。随着矿机迭代加快,这类估计也更容易发生变化,因此企业需要建立充分、可复核的依据,并持续评估预计使用寿命、残值及折旧方法是否仍然合理。
二、美国联邦税法下的100%全额折旧
美国联邦税务端的核心变化来自Public Law 119-21。这项政策面向广泛的合格折旧资产,并不只针对加密矿机。IRS列示的合格资产包括适用MACRS且回收期不超过20年的相关折旧资产,可涵盖符合条件的新资产及部分二手资产。对于矿企而言,矿机能否适用100%全额折旧,要先确认资产本身的税务分类、取得与投入使用时间、使用主体及其他适用条件。仅签采购订单或完成付款并不等于投入使用,IRS通常要求资产已经达到可供特定用途使用的状态。
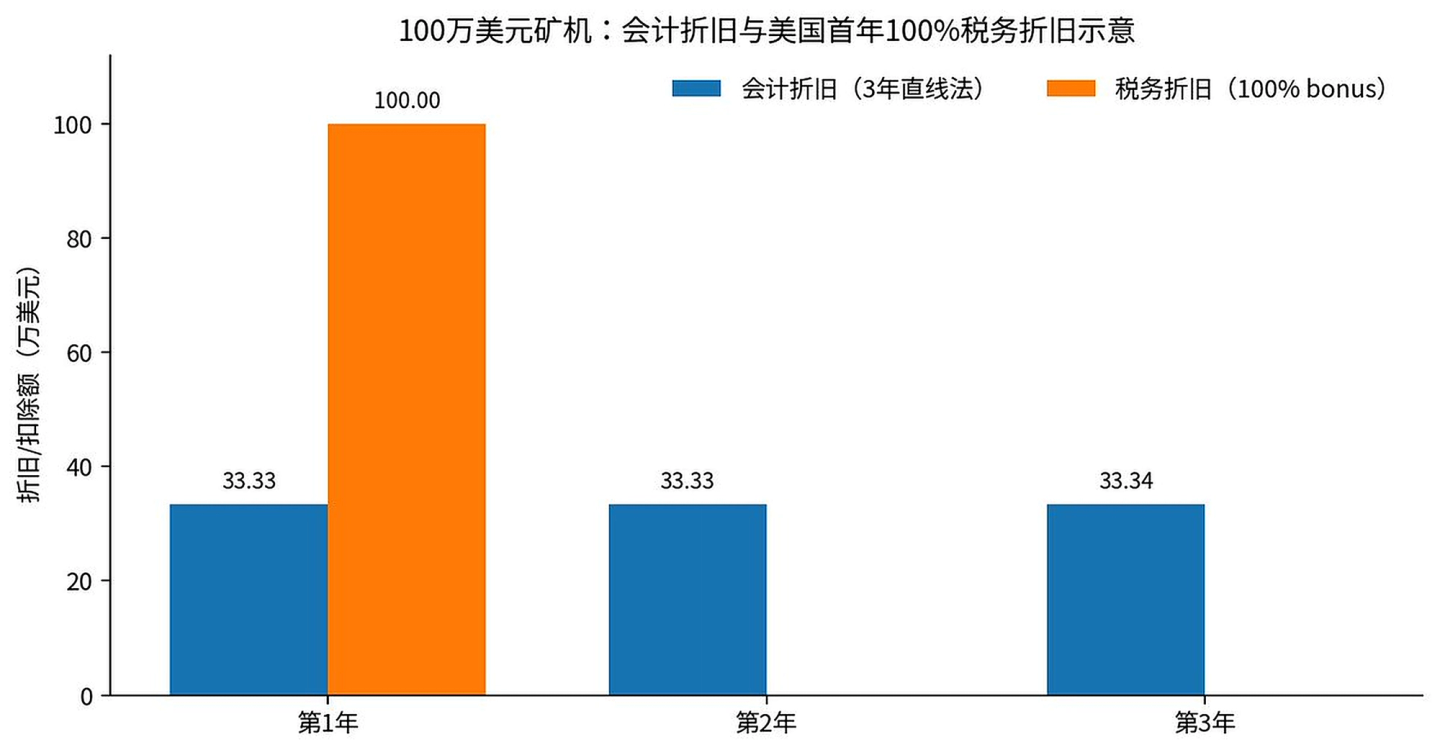
一旦矿机满足适用条件,会为矿企产生明显的税务时点优势。假设矿企购入100万美元矿机,会计上按3年直线折旧,每年确认约33万美元折旧费用。如果在美国联邦税法下适用100%全额折旧,首年就能把100万美元的合格计税基础全部扣除对当期利润较高的企业,前置扣除可以降低当期应税所得和现金税负。
三、亏损年份,分期折旧可能更有价值
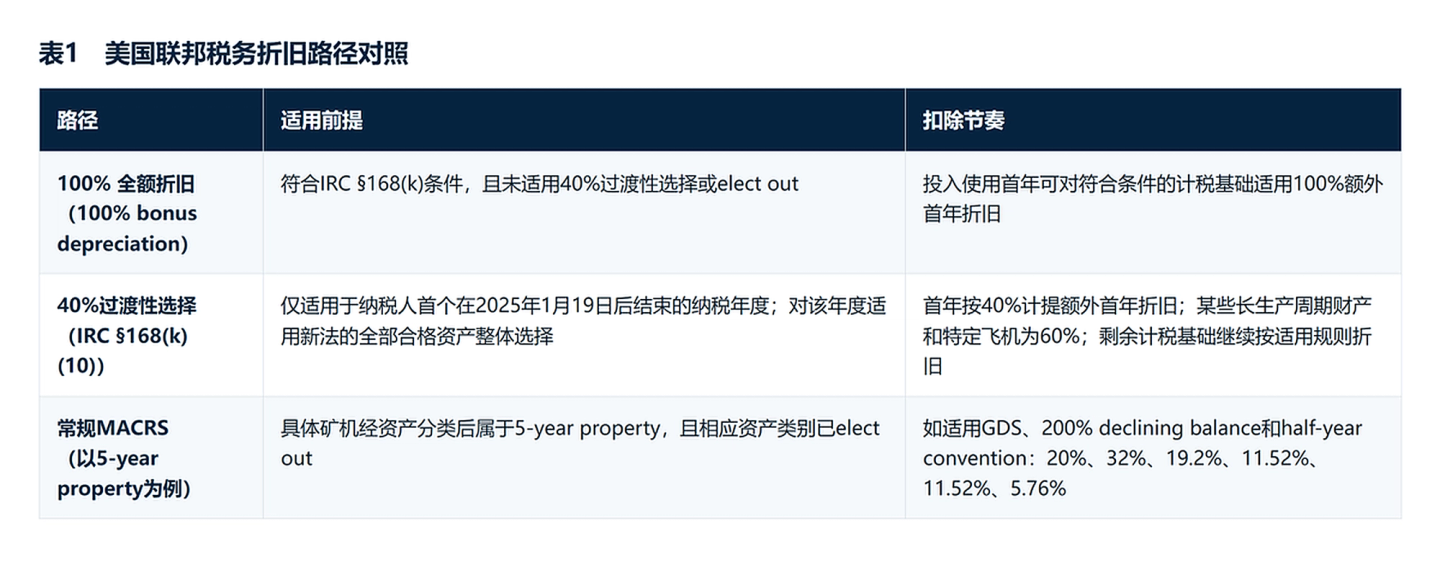
根据IRC§168(k)(7)相关规定,纳税人可以对某一资产类别选择不适用首年全额折旧。这一选择适用于该纳税年度投入使用的相应类别合格资产,而不只是任意挑选某一台设备。
除了选择或直接放弃100%全额折旧之外,新法还提供了一项过渡性选择。IRC§168(k)(10)规定,2025年1月19日起首个纳税年度,纳税人可选择对新法下的合格资产按40%计提额外首年折旧(某些生产周期较长的财产和特定飞机适用60%)。
如果企业对某一资产类别选择不适用100%全额折旧,则按常规MACRS规则回收成本。矿机是否属于五年期资产,需要识别其具体的资产分类。若矿机经分析属于五年期资产,并采用常见的GDS、双倍余额递减法及半年惯例,Publication 946的标准表对应税率为20%、32%、19.2%、11.52%、11.52%和5.76%,实际成本回收会横跨六个纳税年度。
企业是否选择首年100%全额折旧,取决于折旧扣除时点对整体税负和企业现金流的影响。对于当期利润较高的企业,提前取得折旧扣除通常可以更早降低应税所得和现金税负;已经处于税务亏损状态时,再增加折旧可能只是扩大净经营亏损(NOL),现金税却不会同步下降。对一般C型公司(作为独立纳税主体缴纳企业所得税)来说,2017年后产生的NOL结转在以后年度使用时通常受80%应税所得限制;如果发生所有权变更,变更前NOL的利用还可能受到进一步限制。所以,是否适用100%全额折旧,要结合未来盈利、NOL可利用性、资金时间价值、资产类别选举和其他税法限制综合测算。
四、税会差异如何落到账面
当资产账面价值高于计税基础时,会形成应纳税暂时性差异,并通常确认递延所得税负债。
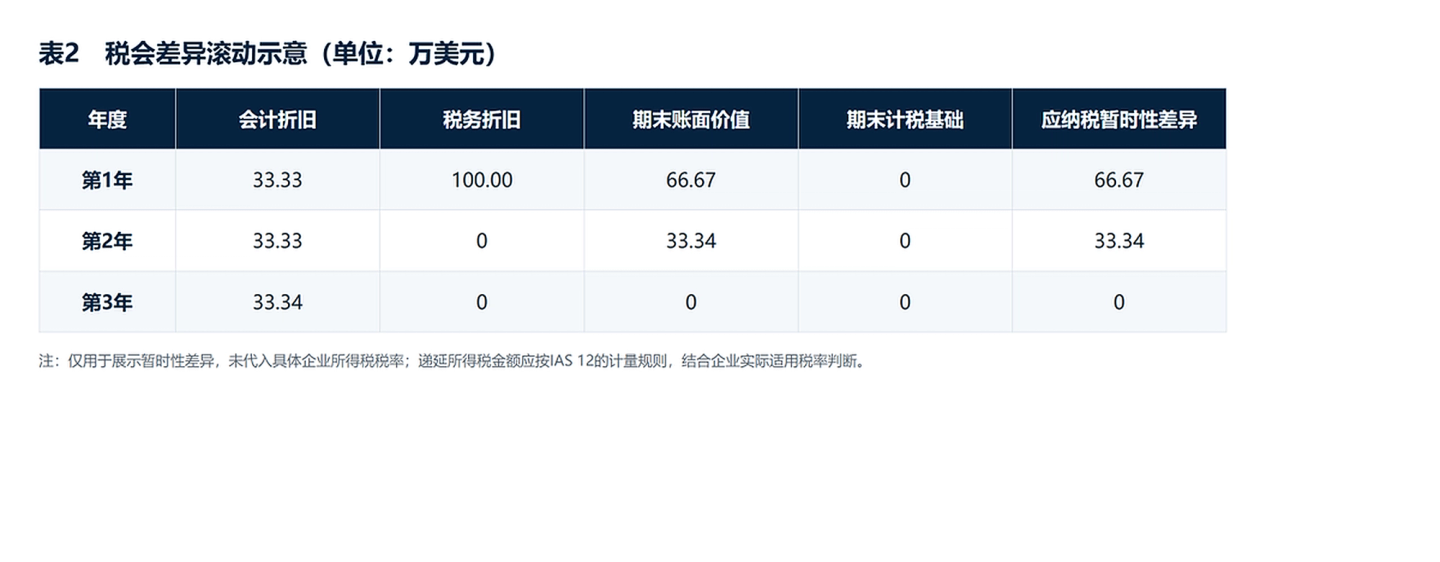
以一批成本为100万美元、残值为零的矿机为例,假设会计上按3年直线法计提折旧。第一年末,会计折旧约为33.33万美元,矿机账面价值仍有66.67万美元。若税务上符合美国100%全额折旧的适用条件,并已在投入使用当年将100万美元计税基础全部扣除,则该矿机的税务计税基础已经降至零。
此时,矿机66.67万美元的账面价值与零税基之间形成66.67万美元的应纳税暂时性差异,并据此确认递延所得税负债。递延所得税负债的具体金额,应按照该暂时性差异乘以预计差异转回期间适用、且在报告期末已经颁布或实质性颁布的所得税税率计算。
到第二年和第三年,会计上仍会继续计提折旧,但由于税务成本已经在第一年全部扣除,后续不再产生相应的税务折旧。随着矿机账面价值逐年下降,这笔应纳税暂时性差异及相应的递延所得税负债也会逐步转回。
因此,100%首年税务折旧不会把矿机的会计寿命同步缩短到一年。财务报表仍然反映设备经济利益的预计消耗过程,纳税申报则按照税法允许的成本回收节奏处理。实务上,同一台设备的购置成本、投入使用时间、会计寿命、税务资产类别和已扣除金额都要能够相互对应。
五、矿机税务处理的地区差异
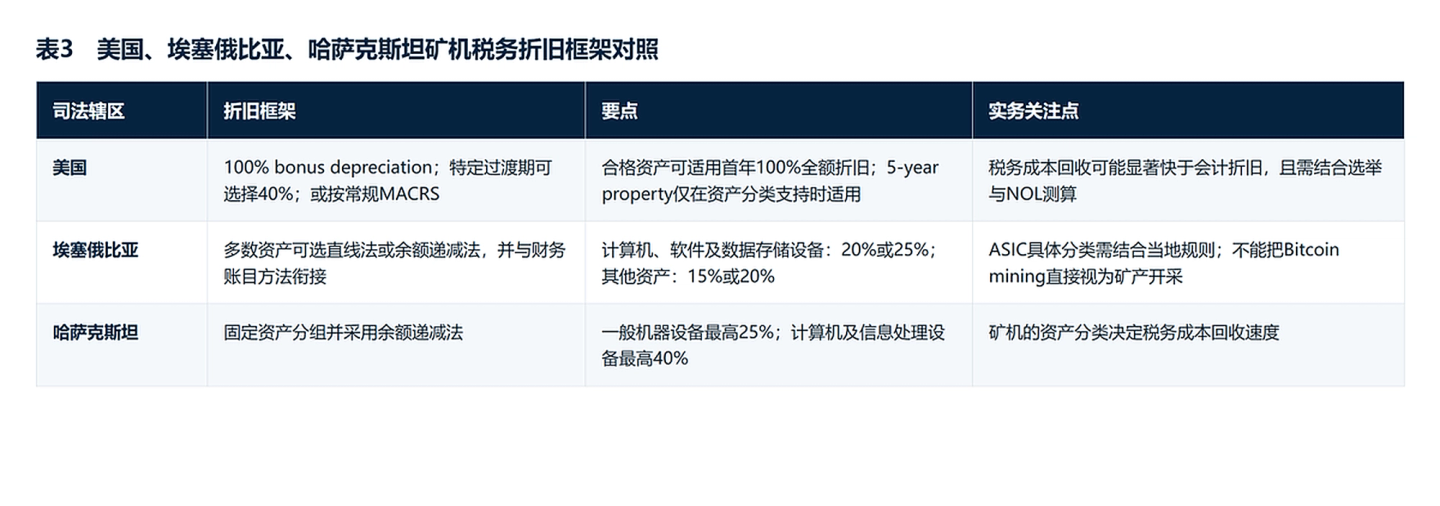
美国的100%全额折旧为矿企提供了更快的成本回收速度,也保留了是否适用加速扣除的选择空间。但在埃塞俄比亚和哈萨克斯坦,矿机通常需要按照当地资产分类和法定折旧规则逐年回收成本,税务处理的灵活性相对有限。
埃塞俄比亚《联邦所得税条例》(Council of Ministers Regulation No. 410/2017)对折旧采用分类管理,计算机、软件及数据存储设备为直线法20%或余额递减法25%。如果做一个简化示例,企业财报按3年直线法折旧,而当地税务分类最终支持计算设备并采用直线法,那么100万美元设备第一年的会计折旧约33.33万美元、税务折旧约20万美元。税务扣除反而慢于会计折旧,期末计税基础约80万美元,高于约66.67万美元的账面价值,方向上会形成可抵扣暂时性差异。这一结果与美国形成鲜明对照。
哈萨克斯坦新《税法典》(No. 214-VIII)于2025年7月18日签署,并自2026年1月1日起生效。按2026年7月更新的税务摘要,税务折旧主要采用余额递减法,通常将固定资产分为四组:一般机器设备最高25%,计算机及信息处理设备最高40%。矿机如果被归入不同资产组,税务成本回收速度也会随之变化。
结语
矿机折旧的处理,首先需要分别明确会计和税务口径。会计上,应结合设备代际、能效、预计运营周期等因素确定合理的预计使用寿命;税务上,以美国联邦税法为例,则需判断相关设备是否符合IRC§168(k)下合格财产的条件,并据此确定适用100%全额折旧、40%过渡性政策或选择不适用。对于部署在其他司法辖区的矿机,还需要依据当地资产分类和折旧规则重新评估。
在实操中,关键是确保会计与税务处理能够相互对应,这要求企业应在固定资产台账中保留设备型号、取得成本、投入使用日期、预计使用寿命、税务资产类别等信息,为递延所得税计算等相关环节提供一致的数据基础。矿机更新速度快,使用寿命、运营安排和适用税务规则可能时常变化,因此,企业需要定期复核,及时更新会计估计与税务判断。
将这篇 FinTax 实务笔记分享给团队。